Open post
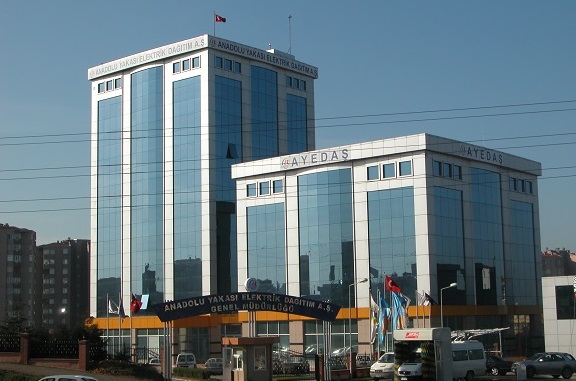
Ayedaş Genel Müdürlüğü Bağlılık Yapısı ve Resmî Statüsü [2026] - Kapak Görseli

Ayedaş Genel Müdürlüğü Bağlılık Yapısı ve Resmî Statüsü [2026]

Ayedaş’ın kime bağlı olduğunu, devlet kurumu mu yoksa özel şirket mi sayıldığını ve genel müdürlük yapısının nasıl işlediğini net öğrenmek istiyorsan doğru yerdesin. Bu konuda en sık karışan nokta, elektrik dağıtımı ile elektrik satışı yapan şirketlerin aynı sanılması. Burada ayrımı açık kurduğunda hem resmî statüyü hem de kurumsal bağlılık yapısını çok daha kolay anlarsın.

Ayedaş tam olarak nedir ve hangi alanda faaliyet yürütür

Ayedaş, tam adıyla Anadolu Yakası Elektrik Dağıtım A.Ş., İstanbul Anadolu Yakası’nda elektrik dağıtım faaliyetini yürüten bir dağıtım şirketidir. Buradaki kritik ifade elektrik dağıtımıdır. Yani Ayedaş elektrik üretmez, elektrik perakende satışı yapan tedarik şirketi gibi fatura tarifesi belirlemez; dağıtım şebekesinin işletilmesi, bakım, onarım, yatırım ve kesinti yönetimi gibi alanlarda çalışır.

Türkiye’de elektrik piyasasının bugünkü yapısı, 4628 sayılı eski Elektrik Piyasası Kanunu ve ardından yürürlüğe giren 6446 sayılı Elektrik Piyasası Kanunu ile şekillendi. Bu yasal çerçeve, üretim, iletim, dağıtım ve satış fonksiyonlarını birbirinden ayırdı. Bu ayrım yüzünden vatandaş çoğu zaman dağıtım şirketi ile görevli tedarik şirketini karıştırıyor.

Ayedaş’ın resmî statüsünü doğru anlamak için şu ayrımı bilmen gerekir:

– Elektrik iletiminden TEİAŞ sorumludur.
– Elektrik dağıtım bölgeleri, EPDK tarafından lisanslanan dağıtım şirketleri tarafından işletilir.
– Perakende satış ve abonelik işlemlerinin bir kısmı ise görevli tedarik şirketleri üzerinden ilerler.

Kendi tecrübemle söyleyebilirim ki enerji mevzuatını takip etmeyen biri için “fatura gelen şirket”, “arıza çözen şirket” ve “altyapıyı işleten şirket” aynı kurum gibi görünür. Oysa hukuki yapı bu kadar basit değil.

Ayedaş Genel Müdürlüğü bağlılık yapısı ve resmî statüsü nasıl okunmalı

Ayedaş bir kamu kurumu değildir. Anonim şirket statüsünde faaliyet gösteren özel hukuk tüzel kişisidir. Ancak faaliyet alanı kamu hizmeti niteliği taşıdığı için tamamen serbest hareket eden sıradan bir şirket gibi de düşünemezsin. Çünkü lisans, tarife, hizmet standardı ve yatırım yükümlülükleri bakımından Enerji Piyasası Düzenleme Kurumu denetimi altında çalışır.

Burada iki ayrı bağlılık katmanı var:

1. Hukuki bağlılık

Hukuken Ayedaş, bir anonim şirkettir. Türk Ticaret Kanunu hükümlerine göre şirket yapısına sahiptir. Bu nedenle “bakanlığa bağlı genel müdürlük” şeklinde tanımlanmaz. Resmî statüsü kamu idaresi değil, özel sektör şirketidir.

2. Sektörel düzenleme bağlılığı

Ayedaş, elektrik dağıtım lisansı kapsamında EPDK düzenlemelerine uyar. EPDK lisans verir, faaliyet sınırlarını belirler, hizmet kalitesi göstergelerini takip eder ve gelir tavanı gibi mali çerçeveleri oluşturur. Bu yüzden şirket özel statüde olsa da enerji piyasası bakımından sıkı kurallarla çalışır.

3. Hizmet bölgesi bağlılığı

Ayedaş, İstanbul Anadolu Yakası dağıtım bölgesinde yetkilidir. Dağıtım bölgeleri Türkiye genelinde lisans ve ihale yapısına göre ayrılmıştır. Yani Ayedaş ülke çapında değil, belirlenmiş coğrafi bölgede faaliyet gösterir.

4. Kurumsal yönetim bağlılığı

Şirketin genel müdürlüğü, şirketin yönetim kurulu ve üst yönetim yapısı içinde faaliyet yürütür. Burada “genel müdürlük” ifadesi bir devlet genel müdürlüğü anlamına gelmez; şirketin merkez yönetim organını ifade eder.

Yıllar süren enerji sektörü takibim gösteriyor ki en büyük kavram hatası tam burada çıkıyor: İnsanlar “genel müdürlük” kelimesini görünce otomatik olarak kamu kurumu sanıyor. Oysa Türkiye’de birçok özel şirket de genel müdürlük terimini kurumsal merkez için kullanır.

Özelleştirme sonrası yapı neden farklı algılanıyor

Ayedaş’ın bugünkü statüsünü anlamak için elektrik dağıtım özelleştirmelerine kısaca bakmak gerekir. Türkiye’de elektrik dağıtım bölgeleri uzun yıllar kamu eliyle yönetildi. Daha sonra Özelleştirme İdaresi Başkanlığı koordinasyonunda dağıtım bölgeleri özel sektöre devredildi. Bu dönüşüm, 2000’li yılların ikinci yarısında hız kazandı ve 2013 civarında dağıtım özelleştirmeleri büyük ölçüde tamamlandı.

Bu tarihsel veri önemli çünkü halkın hafızasında elektrik dağıtımı hâlâ “devlet işi” olarak duruyor. Oysa işletme modeli değişti. Altyapı kamu hizmeti niteliğini korurken işletme lisansı özel şirketlere geçti.

Enerji ve Tabii Kaynaklar Bakanlığı, EPDK, TEİAŞ ve TEDAŞ gibi kurumlar sektörde farklı roller üstlenir:

– Enerji ve Tabii Kaynaklar Bakanlığı politika çerçevesini belirler.
– EPDK lisanslama ve düzenleme yapar.
– TEİAŞ iletim sistemini yürütür.
– TEDAŞ bazı alanlarda denetim, gözetim ve kamu temsil işlevleri üstlenir.
– Bölgesel dağıtım şirketleri ise sahadaki dağıtım altyapısını işletir.

Ayedaş bu tabloda bakanlığa bağlı bir daire değil, düzenlenmiş özel dağıtım şirketidir.

Genel müdürlük yapısında hangi birimler öne çıkar

Ayedaş Genel Müdürlüğü dendiğinde genelde tek bir ofis akla gelir; fakat işleyiş çok daha sistemlidir. Dağıtım şirketlerinde genel müdürlük, sahadaki operasyonu veri ve süreç yönetimiyle birleştirir.

Tipik olarak şu birimler öne çıkar:

– Şebeke işletme yönetimi
– Yatırım planlama
– Bakım ve onarım koordinasyonu
– Arıza yönetimi
– Regülasyon ve mevzuat uyum birimi
– Müşteri çözümleriyle temas eden operasyon ekipleri
– Finans, insan kaynakları ve satın alma gibi destek birimleri

Bu yapı neden önemli? Çünkü “Ayedaş neye bakar” sorusunun cevabı yalnızca arıza onarımı değildir. Dağıtım şirketleri aynı zamanda uzun vadeli altyapı yatırımı planlar. EPDK’nın dağıtım tarifesi ve gelir tavanı mekanizması içinde yatırım hedefleri ve kalite göstergeleri kritik yer tutar.

Türkiye elektrik dağıtım sektöründe kalite ölçümü için SAIDI ve SAIFI gibi uluslararası göstergeler kullanılır. SAIDI, abone başına ortalama kesinti süresini; SAIFI ise abone başına ortalama kesinti sayısını ifade eder. EPDK ve sektör raporları bu göstergeleri performans izlemede kullanır. Bu veri setleri, dağıtım şirketlerinin yalnızca ticari değil, teknik performansla da değerlendirildiğini gösterir.

Ayedaş devlet kurumu mu özel şirket mi sorusunun net cevabı

Kısa cevap şu: Ayedaş devlet kurumu değil, özel hukuk hükümlerine göre çalışan bir dağıtım şirketidir.

Ama bu kısa cevap tek başına yetmez. Çünkü şirketin yaptığı iş kamu hizmeti niteliği taşır. Bu nedenle:

– Serbest piyasadaki herhangi bir şirket gibi tamamen bağımsız hareket edemez.
– Lisans sınırları içinde çalışır.
– EPDK düzenlemelerine uyar.
– Teknik kalite, yatırım ve hizmet standartlarını karşılamak zorundadır.
– Faaliyet bölgesi sınırları bellidir.

Bu yüzden en doğru ifade şudur: Ayedaş, kamu hizmeti niteliği taşıyan elektrik dağıtım faaliyetini, özel şirket statüsüyle yürüten lisanslı dağıtım kuruluşudur.

Konya Rasyonel olarak bu tür kurumsal statü başlıklarında en çok şu hatayla karşılaşıyoruz: “Özel şirketse neden kamu hizmeti veriyor?” Aslında Türkiye’de enerji, telekom ve ulaştırma gibi alanlarda düzenlenmiş özel işletmecilik modeli uzun süredir uygulanıyor. Ayedaş da bu modelin bir parçası.

Resmî bilgiye ulaşırken hangi kaynaklara bakmalısın

Ayedaş’ın bağlılık yapısını teyit etmek için dedikoduya değil, birincil kaynaklara bakman gerekir. Benim bu tip kurumsal araştırmalarda ilk kontrol ettiğim yerler hep aynıdır. Kendi tecrübemle söyleyebilirim ki tek bir internet sayfasına bakıp hüküm vermek çoğu zaman yanlış sonuca götürür.

Önce şu kaynakları kontrol et:

– EPDK lisans ve mevzuat duyuruları
– Şirketin resmî kurumsal sayfaları
– Ticaret sicili kayıtları
– Enerji ve Tabii Kaynaklar Bakanlığı sektör açıklamaları
– TEDAŞ ve TEİAŞ görev alanı açıklamaları
– Özelleştirme İdaresi geçmiş ihale ve devir bilgileri

Bu kaynaklara baktığında Ayedaş’ın kamu idaresi değil, lisanslı dağıtım şirketi olduğu açık biçimde görünür. Eğer aradığın şey “hangi bakanlığa bağlı” sorusunun kesin yanıtıysa, burada cevap “doğrudan bakanlığa bağlı genel müdürlük” değildir. Şirket, sektör düzenlemesi bakımından EPDK çerçevesinde faaliyet gösterir; politika alanı bakımından da enerji sektörünün genel kamu çerçevesi içinde yer alır.

Sahada işini kolaylaştıran pratik ayrımlar

Ayedaş’ı doğru anlamak için günlük hayatta şu pratik ayrımları kullan:

– Sokaktaki trafo, hat, direk, yer altı kablosu ve bölgesel arıza konusu varsa dağıtım şirketi boyutu devreye girer.
– Tarife değişikliği, tedarikçi seçimi veya perakende satış sözleşmesi konuşuluyorsa konu çoğu zaman tedarik şirketi tarafına kayar.
– Ulusal iletim sistemi, yüksek gerilim ana omurgası ve sistem işletimi konuşuluyorsa TEİAŞ boyutu öne çıkar.
– Lisans, denetim ve piyasa kuralları konuşuluyorsa EPDK merkezde yer alır.

Bu ayrımı kurduğunda “Ayedaş kime bağlı” sorusu daha net hale gelir. Şirketin sahadaki görevi dağıtım altyapısını işletmektir. O yüzden arıza, bakım, bağlantı süreçleri ve şebeke yatırımları onun faaliyet alanında bulunur.

Konya Rasyonel okurları için burada en kritik önerim şu: Bir kurumun adında “genel müdürlük” geçiyor diye onu otomatik olarak devlet kurumu sayma. Ticaret sicili, lisans kaydı ve sektör düzenleyicisini birlikte incele. Doğru sonuca en hızlı böyle ulaşırsın.

Sıkça Sorulan Sorular

Ayedaş bir devlet kurumu mu?

Hayır. Ayedaş özel hukuk tüzel kişiliğine sahip bir anonim şirkettir.

Ayedaş hangi kuruma bağlı çalışır?

Doğrudan bir bakanlık genel müdürlüğü gibi bağlı değildir. Elektrik dağıtım faaliyetini EPDK düzenlemeleri ve lisansı çerçevesinde yürütür.

Ayedaş ile TEİAŞ aynı kurum mu?

Hayır. TEİAŞ iletimden sorumludur, Ayedaş ise kendi bölgesinde dağıtım faaliyetini yürütür.

Ayedaş fatura kesen şirket midir?

Dağıtım şirketi rolü farklıdır. Fatura ve perakende satış işlemlerinde görevli tedarik şirketi boyutu ayrıca değerlendirilir.

Ayedaş neden kamu kurumu sanılıyor?

Çünkü elektrik hizmeti uzun süre kamu eliyle yürüdü ve “genel müdürlük” ifadesi birçok kişide devlet kurumu çağrışımı yapıyor.

Ayedaş’ın faaliyet alanı hangi bölgedir?

İstanbul Anadolu Yakası elektrik dağıtım bölgesinde faaliyet yürütür.

Ayedaş’ın bağlılık yapısını araştırırken en çok takıldığın nokta hangisi: devlet kurumu sanılması mı, EPDK ilişkisi mi, yoksa dağıtım ve satış ayrımı mı? İstersen sorunu yorumda net yaz, bir sonraki güncellemede o başlığı daha da açalım.

Open post
Bağlı Menkul Kıymetler ve İştirakler: Temel Farklar [2026] - Kapak Görseli

Bağlı Menkul Kıymetler ve İştirakler: Temel Farklar [2026]

Finansal tablolara bakarken bağlı menkul kıymetler ile iştirakleri aynı şey sanıyorsan, karar anında en kritik ayrımı kaçırıyor olabilirsin. Bu iki kalem, bilançoda yan yana dursa da yönetim gücü, muhasebe yöntemi, değerleme mantığı ve risk profili açısından farklı sonuçlar doğurur. Özellikle şirket analizi, bağımsız denetim hazırlığı, sınav çalışması ya da yatırım değerlendirmesi yapıyorsan bu ayrımı net kurman gerekir. Kendi tecrübemle söyleyebilirim ki, en çok hata pay sahipliği oranına bakıp kontrol etkisini gözden kaçırdığında ortaya çıkar.

Önce zemini netleştirelim: Bağlı menkul kıymet ve iştirak neyi ifade eder?

Bağlı menkul kıymetler, işletmenin kısa vadeli alım satım amacı taşımadan elde tuttuğu ve genellikle uzun vadeli yatırım niteliği taşıyan sermaye piyasası araçlarıdır. Burada temel amaç, faiz, temettü veya değer artışı gibi ekonomik fayda elde etmektir. Ancak yatırım yapılan işletme üzerinde belirgin yönetim etkisi kurma amacı çoğu durumda yoktur.

İştirak ise başka bir işletmenin sermayesine katılma yoluyla o işletme üzerinde önemli etki kurulan yatırım ilişkisidir. Önemli etki, tek başına tam kontrol anlamına gelmez; fakat finansal ve operasyonel politikalara belli ölçüde katılma gücü verir. Türkiye Finansal Raporlama Standartları içinde bu ayrım özellikle TMS 28 çerçevesinde açık biçimde ele alınır.

En pratik ayrım şudur:
– Bağlı menkul kıymetlerde odak yatırım getirisidir.
– İştiraklerde odak hem yatırım getirisi hem de stratejik etkidir.

Önemli etki çoğu zaman oy hakkının yüzde 20 ila yüzde 50 aralığında bulunmasıyla ilişkilendirilir. Fakat tek ölçüt oran değildir. Yönetim kurulunda temsil, politika belirleme süreçlerine katılım, önemli işlemlerde söz hakkı ve teknik bilgi paylaşımı gibi unsurlar da belirleyici olur. Uluslararası Muhasebe Standartları Kurulu tarafından yayımlanan IAS 28 yaklaşımı da bu çerçeveyi esas alır.

Temel farklar hangi başlıklarda ortaya çıkar?

Bağlı menkul kıymetler ile iştirakleri ayırırken tek bir kritere bakmak yetmez. Doğru analiz için sahiplik oranı, yönetim etkisi, muhasebeleştirme yöntemi, gelir yazımı ve değer düşüklüğü riskini birlikte değerlendirmen gerekir.

1. Yatırımın amacı farklıdır

Bağlı menkul kıymetlerde yatırımcı şirket daha çok finansal getiri peşindedir. Temettü geliri, kupon geliri ya da uzun vadeli değer artışı hedeflenir.

İştiraklerde ise finansal getiriye ek olarak stratejik ilişki ön plana çıkar. Şirket, yatırım yaptığı işletmenin karar süreçlerine belli ölçüde katılır. Bu durum tedarik zinciri, bölgesel büyüme, teknoloji transferi veya pazar erişimi amacı taşıyabilir.

2. Yönetim gücü aynı değildir

Bağlı menkul kıymetlerde çoğu zaman yönetime etki sınırlıdır veya yoktur. Yatırımcı, hissedardır ama karar mekanizmasının merkezinde durmaz.

İştirakte yatırımcı şirket önemli etki sahibidir. Bu etki her zaman çoğunluk hisse gerektirmez. Yıllar süren finansal tablo takibim gösteriyor ki, yüzde 18 pay ile güçlü yönetim temsil hakkı elde eden şirketler fiilen iştirak ilişkisi kurabilirken, yüzde 25 pay taşıdığı halde dağınık sözleşme yapısı nedeniyle etkisi zayıf kalan örnekler de çıkar.

3. Muhasebe yöntemi değişir

En kritik farklardan biri burada ortaya çıkar.

Bağlı menkul kıymetler için uygulanan muhasebe yaklaşımı, ilgili standarda göre çoğunlukla gerçeğe uygun değer veya itfa edilmiş maliyet ekseninde şekillenir. Sınıflandırma, varlığın niteliğine ve iş modeline göre değişir. Temettü geliri doğrudan gelir tablosuna yansıyabilir.

İştiraklerde ise özkaynak yöntemi öne çıkar. Yatırım ilk kayıt anında maliyet bedeliyle muhasebeleştirilir. Sonrasında iştirak şirketin kar veya zararı yatırımcı şirketin payı oranında yatırım hesabına yansır. Yani yatırım yaptığın şirket kar ettikçe senin bilanço kalemin de büyür; zarar ettikçe küçülür.

Bu yüzden iştirak analizi yaparken sadece hisse değeri değil, yatırım yapılan şirketin dönem performansı da kritik hale gelir.

4. Finansal tablolara etkisi farklıdır

Bağlı menkul kıymetlerde gelir etkisi çoğu zaman temettü veya değerleme farkları üzerinden görünür.

İştiraklerde ise yatırımcı, iştirak karından pay alır ve bunu kendi finansal sonuçlarına taşır. Bu durum net dönem karını doğrudan etkileyebilir. Özellikle büyük gruplarda iştirak karlarının ana şirket karlılığı üzerinde ciddi etkisi olur.

Borsa İstanbul’da işlem gören şirketlerin dipnotlarını incelediğinde bu farkı açık biçimde görürsün. Faaliyet karı sınırlı olan bazı holdinglerin net karı, iştirak gelirleri nedeniyle anlamlı ölçüde yükselir. Kamuyu Aydınlatma Platformu üzerinden yayımlanan konsolide finansal tablolarda bu etki düzenli biçimde izlenebilir.

5. Riskin kaynağı değişir

Bağlı menkul kıymetlerde risk daha çok piyasa fiyatı, faiz, kur ve ihraççı riski üzerinden şekillenir.

İştiraklerde ise bunlara ek olarak operasyonel performans riski, yönetim uyumu, stratejik çatışma ve ortaklık yapısı riski devreye girer. Başka bir ifadeyle, iştirakte sadece yatırım yaptığın varlığa değil, onun yönetim kalitesine de maruz kalırsın.

Muhasebe ve raporlama açısından ayrımı nasıl kurarsın?

Uygulamada en çok karışıklık burada çıkar. Çünkü bazı yatırımlar kağıt üstünde benzer görünür ama finansal tabloya giriş şekli farklı olur.

İlk adımda şu soruyu sor:
– Bu yatırım bana sadece finansal getiri mi sağlıyor?
– Yoksa şirketin kararlarına etki etme gücü de veriyor mu?

Ardından şu göstergelere bak:
1. Oy hakkı oranı kaç?
2. Yönetim kurulunda temsil var mı?
3. Stratejik kararlarda söz hakkı bulunuyor mu?
4. Şirketler arasında düzenli ticari veya teknik iş birliği var mı?
5. Hissedar sözleşmeleri önemli etkiyi destekliyor mu?

Eğer önemli etki yoksa yatırım çoğu durumda bağlı menkul kıymet mantığında izlenir. Eğer önemli etki varsa iştirak sınıfına geçersin.

Burada standart temelli kanıt da güçlüdür. IAS 28 ve buna paralel TMS 28, önemli etkinin varlığını sadece oranla değil fiili etki unsurlarıyla birlikte değerlendirir. IFRS topluluğunun eğitim materyallerinde de bu yaklaşım tekrar eder. Bu yüzden yüzde 20 eşiğini mekanik bir sınır gibi okumak hata yaratır.

Bir başka önemli nokta da konsolidasyon ayrımıdır. İştirak, bağlı ortaklık değildir. Bağlı ortaklıkta kontrol vardır ve tam konsolidasyon devreye girer. İştirakte ise önemli etki vardır ve özkaynak yöntemi uygulanır. Bu ayrım sınavlarda sık sorulur, uygulamada ise dipnot yorumunu belirler.

Gerçek dosyalarda en sık gördüğüm karışıklıklar

Sahada karşılaştığım örneklerde hata çoğu zaman tanımdan değil, yorumdan kaynaklanır. Kendi tecrübemle söyleyebilirim ki, şirketler özellikle dönem sonu sınıflandırmalarında yatırımın ekonomik özünü ikinci plana atarsa mali tablo dili bulanıklaşır.

En sık gördüğüm karışıklıklar şunlar:
– Sadece hisse oranına bakıp önemli etkiyi otomatik kabul etmek
– Yönetim kurulunda temsil olmasına rağmen yatırımı sıradan finansal varlık gibi değerlendirmek
– İştirak kar payı ile temettü gelirini aynı ekonomik etki sanmak
– Bağlı ortaklık, iştirak ve finansal yatırım kavramlarını aynı sepete koymak
– Dipnotlarda yatırım ilişkisinin stratejik yönünü yeterince açıklamamak

Pratikte şu kısa test iş görür:
– Yatırım yapılan şirket zarar yazdığında senin yatırım hesabın etkileniyor mu?
Evet ise, çoğu zaman iştirak yönüne yaklaşırsın.
– Yatırımın değeri daha çok piyasa fiyatı ve temettü ile mi şekilleniyor?
Evet ise, bağlı menkul kıymet niteliği baskın olabilir.

Konya Rasyonel okurlarına sık önerdiğim yaklaşım şu: Dipnotları sadece rakam için değil, ilişki biçimini anlamak için oku. Çünkü aynı tutardaki iki yatırım, bilanço açısından tamamen farklı hikaye anlatabilir.

Hangi durumda hangisi daha anlamlı olur?

Şirketin amacı burada belirleyici olur.

Bağlı menkul kıymet daha anlamlıdır:
– Likiditeyi uzun vadeli ama nispeten pasif bir yatırımda değerlendirmek istiyorsan
– Yönetim yükü almadan getiri hedefliyorsan
– Portföy çeşitlendirmesi amaçlı hareket ediyorsan

İştirak daha anlamlıdır:
– Belirli bir sektörde stratejik konum güçlendirmek istiyorsan
– Tedarik, dağıtım veya teknoloji ortaklığı kurmak istiyorsan
– Tam satın alma yapmadan etki alanı genişletmek istiyorsan

Tarihsel olarak bakınca şirket birleşme ve satın alma işlemlerinde iştirak modeli sık kullanılır. UNCTAD ve OECD tarafından yayımlanan kurumsal yatırım raporlarında, sınır ötesi yatırımların önemli bölümünde şirketlerin önce azınlık payı ile girip daha sonra kontrol seviyesini artırdığı görülür. Bu da iştirak modelinin yalnızca muhasebe kavramı değil, büyüme stratejisinin aşaması olduğunu gösterir.

Karar verirken işine yarayacak pratik kontrol çerçevesi

Bir yatırım kalemini değerlendirirken şu sırayla ilerle:

1. Hisse oranını kontrol et.
Yüzde 20 altı otomatik olarak bağlı menkul kıymet demek değildir. Yüzde 20 üstü de otomatik iştirak anlamına gelmez.

2. Fiili etkiyi sorgula.
Yönetim kurulunda koltuk, veto hakkı, stratejik komite üyeliği veya ortak bütçe kararları varsa önemli etki güçlenir.

3. Gelirin kaynağını ayır.
Temettü mü kazanıyorsun, yoksa şirket karından pay mı taşıyorsun? Bu fark muhasebeyi doğrudan değiştirir.

4. Raporlama standardını kontrol et.
TFRS uygulayan şirketlerde dipnot dili sana güçlü ipuçları verir.

5. Yatırımın ekonomik niyetini sor.
Pasif getiri mi, stratejik bağ mı? En temiz ayrım çoğu kez burada yatar.

Benzer analizleri düzenli takip etmek istiyorsan, Konya Rasyonel içinde finans, muhasebe ve bilanço okuma eksenli içerikler sana sağlam bir referans zemini sunar.

Sıkça Sorulan Sorular

Bağlı menkul kıymet ile iştirak arasındaki en kısa fark nedir?

Bağlı menkul kıymet daha çok finansal getiri amaçlıdır. İştirak ise önemli etki içeren stratejik yatırımdır.

İştirak için mutlaka yüzde 20 pay gerekir mi?

Hayır. Yüzde 20 güçlü bir karinedir ama tek ölçüt değildir. Fiili yönetim etkisi daha belirleyici olabilir.

İştirak neden özkaynak yöntemiyle izlenir?

Çünkü yatırımcı şirket, yatırım yapılan işletmenin kar veya zararından pay alır. Bu ekonomik ilişkiyi en doğru bu yöntem yansıtır.

Bağlı menkul kıymetler temettü geliri yaratır mı?

Evet. Hisse senedi niteliğindeki bağlı menkul kıymetler temettü geliri sağlayabilir.

İştirak ile bağlı ortaklık aynı şey midir?

Hayır. Bağlı ortaklıkta kontrol vardır. İştirakte önemli etki vardır ama tam kontrol yoktur.

Finansal tablo dipnotlarında bu ayrım neden önemlidir?

Çünkü yatırımın gelir yaratma biçimi, risk yapısı ve bilanço etkisi bu sınıflamaya göre değişir.

Eğer elindeki bilanço notlarında bir yatırım kaleminin iştirak mi yoksa bağlı menkul kıymet mi olduğunu ayırt etmekte zorlanıyorsan, en çok takıldığın dipnot cümlesini yazıp kendi kontrol listeni çıkar. İstersen yorumlarda o ifadeyi paylaş, birlikte hangi sinyalin hangi sınıfa işaret ettiğini netleştirelim.

Open post
Ayyildiz Kazan Faaliyet Alanı ve Hizmetleri [2026 Rehberi] - Kapak Görseli

Ayyildiz Kazan Faaliyet Alanı ve Hizmetleri [2026 Rehberi]

Ayyıldız Kazan ile çalışmayı düşünüyorsan, önce şirketin tam olarak hangi alanlarda hizmet verdiğini, hangi ihtiyaçlara cevap verdiğini ve senin projen için gerçekten uygun olup olmadığını netleştirmen gerekir. Özellikle endüstriyel kazan, buhar sistemleri ve ısıtma altyapısı gibi yatırımlarda yanlış tedarikçi seçimi, ilk kurulumdan sonra yıllarca süren verim kaybına yol açar. Bu rehberde Ayyıldız Kazan’ın faaliyet alanlarını, hizmet kapsamını ve seçim aşamasında dikkat etmen gereken teknik noktaları açık biçimde ele alıyorum.

Ayyıldız Kazan hangi alanda çalışır ve ne tür ihtiyaçlara cevap verir

Ayyıldız Kazan, adından da anlaşılacağı üzere kazan sistemleri ve endüstriyel ısı çözümleri odağında faaliyet gösteren bir yapıyla öne çıkar. Bu tür firmalar çoğunlukla buhar kazanı, kızgın yağ kazanı, sıcak su kazanı, kalorifer kazanı, eşanjör, boyler, tank ve yardımcı tesisat ekipmanları etrafında hizmet verir. Eğer bir üretim tesisin, otelin, hastanen, gıda işletmen, tekstil hattın ya da merkezi ısıtma ihtiyacı olan büyük bir yapın varsa, bu alandaki hizmetler doğrudan senin operasyonunu ilgilendirir.

Burada kritik nokta sadece ürün satışı değildir. Asıl değer, ihtiyaca uygun kapasite belirleme, yakıt türüne göre sistem tasarlama, enerji verimini koruma ve işletme güvenliğini sağlama tarafında ortaya çıkar. Uluslararası Enerji Ajansı verileri, endüstride enerji tüketiminin büyük bölümünün ısı üretimiyle bağlantılı olduğunu uzun süredir ortaya koyuyor. Bu yüzden kazan seçimi, yalnızca mekanik bir ekipman tercihi değil, aynı zamanda maliyet yönetimi kararıdır.

Kendi tecrübemle söyleyebilirim ki, birçok işletme ilk görüşmede yalnızca cihaz fiyatını soruyor; oysa gerçek maliyet çoğu zaman yakıt tüketimi, servis erişimi ve yedek parça sürekliliğinde ortaya çıkıyor. Ayyıldız Kazan gibi üretim ve uygulama odaklı firmaları değerlendirirken bu çerçevede bakmak çok daha sağlıklı olur.

Faaliyet alanı neden sadece kazan üretimiyle sınırlı değildir

Kazan sektörü tek başına bir ürün pazarından ibaret değildir. Bu alan şu başlıklarla birlikte ilerler:

– Endüstriyel buhar üretimi
– Sıcak su ve kızgın su sistemleri
– Termal yağ çözümleri
– Basınçlı kap üretimi
– Yakıt dönüşüm projeleri
– Otomasyon ve kontrol panoları
– Projelendirme ve devreye alma
– Periyodik bakım ve teknik servis

Bir tesis için en kritik aşama, bu parçaların birbirine uyumlu çalışmasıdır. ABD Enerji Bakanlığı tarafından yayımlanan buhar sistemi verimliliği kılavuzlarında da vurgulandığı gibi, kazan verimi yalnızca gövde tasarımına değil; brülör ayarına, besi suyu kalitesine, yalıtıma ve kondens geri kazanımına da bağlıdır.

Ayyıldız Kazan hizmetleri nasıl değerlendirilir

Bir firmanın faaliyet alanını anlamak için “Ne satıyor?” sorusu yetmez. “Hangi sorunu çözüyor?” sorusu çok daha isabetli bir çerçeve sunar. Ayyıldız Kazan’ın hizmetlerini değerlendirirken aşağıdaki teknik eksenlere bakman gerekir.

Kazan üretimi ve kapasite seçimi

Kapasite seçimi, sistem performansının temelidir. Gereğinden büyük kazan seçersen ilk yatırım yükselir ve düşük yükte verim düşer. Küçük seçersen üretim hattı duraksar. Avrupa’daki enerji verimliliği araştırmaları, doğru boyutlandırılmamış ısı sistemlerinde ciddi işletme kayıpları yaşandığını net biçimde gösteriyor.

Bu aşamada firma şu sorulara net cevap vermeli:
– Saatlik buhar ya da ısı ihtiyacı nasıl hesaplandı
– Pik yük ile sürekli yük nasıl ayrıştırıldı
– Yakıt türü neye göre belirlendi
– Büyüme planı hesaba katıldı mı

Yıllar süren sektör takibim gösteriyor ki, iyi bir kazan firması kapasite hesabını ezbere vermez; tesisin çalışma düzenini, vardiya yapısını ve proses sıcaklık ihtiyacını sorar.

Projelendirme ve sistem entegrasyonu

Kazan tek başına çalışmaz. Brülör, baca hattı, su şartlandırma, emniyet ekipmanları, pompa grubu, otomasyon ve dağıtım hattı birlikte düşünülür. Eğer Ayyıldız Kazan projelendirme desteği veriyorsa bu önemli bir avantajdır. Çünkü sahada en sık yaşanan sorunlardan biri, iyi bir ürünün kötü entegrasyon yüzünden beklenen performansı verememesidir.

Özellikle şu kalemler entegrasyonda belirleyicidir:
– Baca kesiti ve çekiş hesabı
– Besi suyu sertlik kontrolü
– Kondens geri dönüş oranı
– Emniyet ventili ve basınç senaryoları
– Otomasyon alarm kurgusu

ASME ve benzeri uluslararası mühendislik standartları, basınçlı sistemlerde güvenlik unsurunu tasarımın merkezine koyar. Bu yüzden teknik projelendirme desteği, satış sonrası ek hizmet değil, işin omurgasıdır.

Montaj, devreye alma ve test süreçleri

Montaj kalitesi, ürün kalitesi kadar belirleyicidir. Devreye alma aşamasında yapılan testler, ileride oluşacak arızaların büyük kısmını daha baştan önler. Bu süreçte firma şu adımları disiplinli biçimde yürütmelidir:

1. Mekanik bağlantıların kontrolü
2. Basınç ve sızdırmazlık testleri
3. Brülör ayarı
4. Emniyet ekipmanlarının doğrulanması
5. Otomasyon senaryolarının denenmesi
6. Operatör bilgilendirmesi

Birçok tesiste ilk 6 ay içinde yaşanan arızalar, üretim hatasından çok devreye alma eksikliğiyle ilişkilidir. Bu ayrımı gözden kaçırmamak gerekir.

Bakım, servis ve yedek parça desteği

Kazan yatırımı bir kerelik alım gibi görünür ama gerçek ilişki satıştan sonra başlar. Özellikle yoğun çalışan tesislerde servis hızı doğrudan üretim kaybını etkiler. Plansız duruşların maliyeti, bazı sektörlerde ekipmanın kendi maliyetinden bile daha büyük zarara yol açabilir. Endüstriyel bakım üzerine yayımlanan birçok çalışmada, önleyici bakım uygulayan işletmelerin plansız duruş oranını anlamlı biçimde düşürdüğü görülüyor.

Servis tarafında şu sorulara cevap aramalısın:
– Periyodik bakım periyodu net mi
– Kritik yedek parçalar stokta tutuluyor mu
– Uzaktan destek ya da sahada hızlı müdahale imkanı var mı
– Operatör eğitimi sağlanıyor mu

Konya Rasyonel üzerinde yer alan sektörel incelemelerde de öne çıkan ortak nokta şu: Teknik ürünlerde asıl güven, satış anında değil, arıza anında belli olur.

Hangi sektörler Ayyıldız Kazan hizmetlerinden yararlanır

Kazan ve ısı sistemleri çok geniş bir kullanıcı tabanına hitap eder. Ayyıldız Kazan gibi bir firmanın hedeflediği sektörleri anlaman, kendi ihtiyacınla örtüşüp örtüşmediğini görmene yardım eder.

Gıda ve içecek tesisleri

Gıda üretiminde buhar, sterilizasyon, pişirme, kurutma ve temizlik hatlarında kritik rol oynar. Hijyen gereksinimi yüksek olduğu için sistem kararlılığı burada çok önemlidir. Ani basınç dalgalanmaları ürün kalitesini etkileyebilir.

Tekstil ve konfeksiyon

Tekstil tesislerinde buhar ütüleme, fikse, kurutma ve proses ısıtma için yoğun biçimde kullanılır. Özellikle sürekli çalışan hatlarda stabil buhar kalitesi gerekir. Düzensiz buhar, üretimde fire oranını artırabilir.

Otel, hastane ve büyük yaşam alanları

Bu alanlarda sıcak su, ısıtma ve bazı durumlarda buhar destekli sistemler öne çıkar. Konfor beklentisi yüksek olduğu için sessiz çalışma, güvenlik ve yakıt ekonomisi öne geçer.

Kimya, boya ve proses sanayi

Kimyasal üretim hatlarında kontrollü ısı, proses güvenliği için temel unsurdur. Bu nedenle kızgın yağ kazanları ya da özel proses çözümleri sık tercih edilir.

Kamu ve toplu kullanım binaları

Merkezi sistemlerin çalıştığı okul, yurt, tesis ve belediye yapılarında dayanıklılık ve uzun ömür ana kriterdir. Bu yapılarda bakım kolaylığı büyük avantaj sağlar.

Saha seçiminde hangi teknik işaretlere bakmalısın

Bir kazan firmasıyla görüşürken teknik kaliteyi anlamak için bazı somut işaretlere odaklanabilirsin. Bu bölüm, karar verme sürecinde işini kolaylaştırır.

İlk işaret, firmanın seni soru yağmuruna tutmasıdır. Evet, doğru okudun. İyi bir teknik ekip, önce senin tesisini anlamaya çalışır. Yakıtın ne, günlük tüketimin ne, hangi sıcaklıkta çalışıyorsun, vardiya kaç saat sürüyor, su kaliten nasıl? Bu sorular yoksa teklif yüzeyde kalır.

İkinci işaret, teknik dokümantasyon kalitesidir. Çizimler, kapasite tablosu, malzeme bilgisi, emniyet ekipmanları ve servis planı net biçimde sunuluyorsa güven artar.

Üçüncü işaret, referans dili ve yaklaşımıdır. Firma yalnızca “çok iş yaptık” demek yerine hangi sektörde ne tür çözüm kurduğunu, neden o çözümü tercih ettiğini anlatabiliyorsa teknik yetkinlik daha görünür hale gelir.

Kendi tecrübemle söyleyebilirim ki, sahada en çok güven veren firmalar en parlak reklamı yapanlar değil, en net teknik açıklamayı sunanlardır. Konya Rasyonel okurları için yaptığım içerik değerlendirmelerinde de aynı çizgi öne çıkıyor.

Sahada işine yarayacak pratik değerlendirme çerçevesi

Teklif almadan önce elinde kısa ama etkili bir kontrol çerçevesi olsun. Böylece farklı firmaları daha sağlıklı karşılaştırırsın.

1. İhtiyacını rakamla netleştir.
Saatlik buhar ihtiyacı, günlük çalışma süresi, yakıt tercihi ve mevcut altyapıyı yazılı hale getir.

2. Toplam maliyeti sor.
Sadece cihaz fiyatına bakma. Montaj, baca, otomasyon, eğitim, bakım ve yedek parça kalemlerini ayrı ayrı iste.

3. Verim verisini belgeyle gör.
Yanma verimi, işletme verimi ve önerilen kullanım senaryosu aynı şey değildir. Hangi koşulda hangi değerin elde edildiğini sor.

4. Servis süresini netleştir.
Arıza durumunda kaç saat içinde müdahale edildiğini öğren. Bu madde, özellikle üretim yapan tesisler için kritik önemdedir.

5. Su kalitesi planını iste.
Birçok kazan sorunu kötü su yönetiminden çıkar. Eğer firma su şartlandırma tarafına hiç girmiyorsa eksik bakıyor olabilir.

6. Operatör eğitimini sor.
Ekipmanı iyi kullanan personel, yakıt tüketimini ve arıza riskini ciddi biçimde düşürür.

Yıllar süren sektör takibim gösteriyor ki, bu altı adımı uygulayan işletmeler daha az sürprizle karşılaşıyor ve yatırım geri dönüşünü daha net görüyor.

Sıkça Sorulan Sorular

Ayyıldız Kazan hangi ürün gruplarında öne çıkar?

Genellikle buhar kazanı, sıcak su kazanı, kızgın yağ kazanı, boyler, tank ve yardımcı ısı sistemleri etrafında öne çıkar. Net ürün gamı için güncel katalog incelemek fayda sağlar.

Ayyıldız Kazan hizmetleri kimler için uygundur?

Üretim tesisi, otel, hastane, tekstil işletmesi, gıda fabrikası ve merkezi ısıtma ihtiyacı olan büyük yapılar için uygundur.

Kazan alırken en kritik teknik kriter nedir?

Doğru kapasite seçimi ilk sırada gelir. Ardından yakıt uyumu, servis ağı, su kalitesi yönetimi ve otomasyon altyapısı gelir.

Servis kalitesini önceden nasıl anlayabilirim?

Müdahale süresi, bakım planı, yedek parça erişimi ve referans projelerdeki memnuniyet düzeyi iyi bir ön gösterge verir.

Yakıt tasarrufu için sadece kazan kalitesi yeterli olur mu?

Hayır. Brülör ayarı, yalıtım, kondens geri kazanımı, su kalitesi ve operatör kullanımı da doğrudan etkiler.

Teklif karşılaştırırken nelere aynı anda bakmalıyım?

Cihaz fiyatı, montaj kapsamı, verim değeri, garanti süresi, servis planı ve yedek parça desteğini birlikte değerlendirmelisin.

Ayyıldız Kazan ile ilgili karar vermeden önce kendi tesisinin ısı ihtiyacını, yakıt yapısını ve servis beklentini netleştir. Eğer istersen bir sonraki adımda elindeki teklif metnini kalem kalem değerlendirebilirsin; en çok takıldığın teknik madde hangisi, yorumlarda yaz, birlikte netleştirelim.

Ayna GTİP Kodu Rehberi [2026]: Doğru Sınıflandırma İpuçları

Ayna GTİP Kodu Rehberi [2026]: Doğru Sınıflandırma İpuçları - Kapak Görseli

Ayna ithalatı ya da ihracatı yaparken en büyük risk, ürünü yanlış GTİP altında beyan edip vergi, ek yükümlülük ya da gümrükte bekleme sorunu yaşamandır. Doğru kodu seçtiğinde sadece işlemi hızlandırmazsın; aynı zamanda maliyet hesabını, belge akışını ve denetim karşısındaki savunmanı da güçlendirirsin. Bu rehberde aynanın GTİP sınıflandırmasını hangi teknik ölçütlerle okuyacağını, benzer ürünleri nasıl ayıracağını ve hangi noktalarda hata payını düşüreceğini net bir çerçeveyle göreceksin.

Ayna GTİP kodunu belirlerken önce hangi temeli kurmalısın

GTİP, eşyanın gümrük tarifesindeki teknik kimliğidir. Ayna gibi ilk bakışta basit görünen ürünlerde bile sınıflandırma, ürünün sadece “ayna” olmasına bakmaz. Sistem; eşyanın malzemesini, kullanım amacını, montaj biçimini, çerçevesini, başka bir eşyaya ait parça olup olmadığını ve bazen de işlenme düzeyini birlikte değerlendirir.

Aynalar çoğu zaman cam ve cam eşya faslı altında düşünülür. Uygulamada en sık karşılaşılan başlıklardan biri 7009’dur. Bu başlık, camdan aynaları kapsar. Ancak her ayna otomatik olarak aynı alt pozisyona girmez. Örneğin çerçeveli olup olmaması, araçlarda kullanılmak üzere özel üretilmesi ya da mobilyanın ayrılmaz parçası sayılması kodu etkileyebilir.

Dünya Gümrük Örgütü’nün Armonize Sistem yapısı, ürün sınıflandırmasını önce fasıl, sonra pozisyon, ardından alt pozisyon mantığıyla ilerletir. Türkiye’de GTİP bu yapıyı daha ayrıntılı kırılımlarla uygular. Bu yüzden “ayna satıyorum” cümlesi tek başına hiçbir zaman yeterli olmaz. Teknik tarifin açık olması gerekir.

Kendi tecrübemle söyleyebilirim ki, ithalat dosyalarında en çok hata ürün adında değil, ürün tarifinin eksik bırakılmasında ortaya çıkar. “Dekoratif ayna” gibi pazarlama dili taşıyan bir tanım gümrük açısından zayıftır. Buna karşılık “gümüş kaplamalı, çerçevesiz, duvara monte edilen cam ayna” ifadesi sınıflandırma için çok daha güçlü bir zemindir.

Ayna sınıflandırmasında GTİP mantığı nasıl işler

Bir aynanın doğru GTİP koduna ulaşmak için rastgele tarife araması yapmak yerine sistematik ilerlemek gerekir. Aşağıdaki çerçeve, hata riskini ciddi biçimde azaltır.

1. Önce eşyanın ana karakterini belirle
Ürünün temel niteliği cam ayna mı, yoksa bir mobilyanın ya da taşıt ekipmanının parçası mı? Gümrük sınıflandırmasında “esas karakter” yaklaşımı sık kullanılır. Eğer ürün bağımsız bir ayna olarak satılıyorsa çoğu durumda cam eşya mantığı öne çıkar. Eğer ürün, örneğin banyo dolabına kalıcı biçimde entegre edilmişse değerlendirme değişebilir.

2. Malzeme yapısını netleştir
Aynanın ana unsuru cam mı? Plastik yüzeyli yansıtıcı paneller, akrilik aynalar veya metal yüzeyli yansıtıcı levhalar farklı yorumlar doğurabilir. Cam esaslı aynalarla polimer esaslı yansıtıcı ürünleri aynı başlıkta düşünmek sık yapılan bir hatadır.

3. Çerçeve durumunu ayır
7009 başlığında uygulamada çerçeveli ve çerçevesiz ayrımı kritik rol oynar. Çünkü bazı alt açılımlar bu fark üzerinden ilerler. Çerçevenin ahşap, metal ya da plastik olması bazen tali görünür; fakat eşyanın piyasadaki sunum biçimini ve alt kırılımını etkileyebilir.

4. Kullanım alanını sorgula
Araç dikiz aynası ile ev tipi dekoratif aynayı aynı mantıkla sınıflandırmak doğru değildir. Motorlu taşıtlara mahsus parça niteliği taşıyan ürünlerde taşıt parçalarına ilişkin hükümler devreye girebilir. Burada ürünün tasarımı, montaj aparatı ve araç modeline özgü üretimi önem kazanır.

5. İşlenme düzeyine bak
Kenarı taşlanmış, ışıklı, ısıtıcılı, buğu önleyicili veya elektronik bileşen içeren aynalar tek başına basit cam ayna olarak değerlendirilmeyebilir. Ürüne eklenen fonksiyon arttıkça tarifedeki yorum ihtiyacı da artar.

6. Tarife notlarını ve açıklama notlarını karşılaştır
Armonize Sistem Açıklama Notları bağlayıcı mevzuat niteliği taşımasa da uygulamada çok güçlü yorum kaynağıdır. Türkiye Gümrük Tarife Cetveli ile birlikte okunduğunda sınıflandırma doğruluğunu ciddi ölçüde artırır.

Dünya ticaret verilerini derleyen UN Comtrade ve ITC Trade Map kayıtlarında 7009 başlığı, uzun yıllardır yüksek işlem hacmine sahip cam eşya gruplarından biri olarak öne çıkar. Hacmin yüksek olması, denetim yoğunluğunu da artırır. Yani ayna ticareti sıradan görünse bile sınıflandırma hatası kolay fark edilir.

7009 pozisyonu neden bu kadar sık gündeme gelir

7009 pozisyonu, cam aynaları kapsadığı için piyasadaki pek çok standart ürün bu başlıkla ilişki kurar. Çerçeveli aynalar, çerçevesiz aynalar ve taşıtlarda kullanılan dikiz aynalarının önemli bölümü burada değerlendirilir. Fakat bu sadece ilk eşiktir; asıl doğruluk alt pozisyonda ortaya çıkar.

Her ayna doğrudan 7009 altında mı yer alır

Hayır. Ürünün baskın karakteri farklıysa başka fasıllar ya da başlıklar devreye girebilir. Örneğin özel bir mobilya unsuruna dönüşmüşse veya elektronik işlev ana karakter kazanmışsa sınıflandırma yeniden değerlendirilir.

Doğru sınıflandırma için adım adım kontrol yöntemi

Aynayı doğru GTİP koduna yerleştirmek için masa başında şu sıralamayı izlemen işini kolaylaştırır:

1. Ticari faturadaki ürün adını teknik hale getir
“Salon aynası” yazıyorsa bu yeterli değil. Ürünün ölçüsü, cam türü, çerçeve bilgisi, montaj şekli ve varsa ek fonksiyonunu yaz.

2. Ürün görselini ve teknik föyünü eşleştir
Sınıflandırma sırasında görsel çoğu zaman kritik ipucu verir. Özellikle araç aynası, makyaj aynası, dolap aynası ya da dekoratif duvar aynası arasındaki fark görselde netleşir.

3. Esas kullanım amacını tek cümlede kur
“Duvara asılan bağımsız ev tipi cam ayna” gibi net bir tarif, kod aramasını daraltır.

4. Ürünün tek başına mı yoksa başka eşyayla birlikte mi sunulduğunu kontrol et
Banyo dolabı ile birlikte gelen ayna set halinde satılıyorsa setin esas karakterini belirlemek gerekir.

5. Güncel tarife cetvelindeki alt açılımları kontrol et
Her yıl mevzuat ve uygulama notlarında değişiklik yaşanabilir. Bu yüzden eski beyannamedeki kodu kopyalamak risklidir.

6. Benzer bağlayıcı tarife bilgilerini incele
AB Binding Tariff Information veri tabanı ve benzeri karar örnekleri, benzer ürünlerin nasıl yorumlandığını anlamanda yardımcı olur. Türkiye’de birebir bağlayıcı sayılmaz; ancak analitik değer taşır.

7. Şüpheli durumda ön karar mantığıyla ilerle
Yüksek tutarlı sevkiyatlarda uzman gümrük müşaviri görüşü almak, sonradan ceza ödemekten daha düşük maliyet yaratır.

Yıllar süren dış ticaret dosyası takibim gösteriyor ki, yanlış GTİP seçiminin ana nedeni mevzuatı bilmemek değil, ürünü teknik olarak eksik tanımlamaktır. İnsanlar çoğu zaman tarife cetvelini açıyor ama eşyanın ne olduğunu kendi içinde netleştirmiyor.

Ayna türlerine göre ayrım yaparken hangi farklar belirleyici olur

Burada amaç, benzer görünen ürünleri ayırmaktır. Çünkü gümrükte sorun çıkaran dosyalar çoğu zaman bu gri alanlardan doğar.

Çerçeveli ve çerçevesiz ayna ayrımı

Çerçeveli aynalar ile çerçevesiz aynalar aynı ana pozisyona yakın dursa da alt kırılım değişebilir. Çerçevenin sadece dekor amaçlı mı olduğu, ürünün satış şeklinde ne kadar baskın yer tuttuğu önem taşır.

Araç aynası ile ev tipi aynanın farkı

Araç için özel bağlantı aparatı taşıyan, model uyumu olan veya dikiz işlevine göre tasarlanan ürünlerde otomotiv parça mantığı gündeme gelir. Burada sadece “araçta da kullanılabilir” demek yetmez; ürünün gerçekten taşıta mahsus olup olmadığına bakarsın.

Işıklı veya rezistanslı aynalarda ne değişir

Elektrikli aksam, LED modül, buğu önleme rezistansı veya dokunmatik panel varsa eşyanın ana karakterini dikkatle analiz etmen gerekir. Eğer aynalık işlevi baskınsa cam ayna yaklaşımı devam edebilir; fakat elektrikli cihaz niteliği güçlenirse farklı yorum ihtimali doğar.

Mobilyaya entegre aynalar nasıl okunur

Ayna, dolabın ayrılmaz parçasıysa ürün tek başına değil, mobilya bütünlüğü içinde değerlendirilebilir. Bu ayrımı ürünün sökülme biçimi, paketlenme şekli ve satış yöntemi destekler.

Sahada en çok karşılaştığım sınıflandırma hataları

Bu bölüm, teoriden çok uygulamaya dayanır. Kendi tecrübemle söyleyebilirim ki, aşağıdaki hatalar tekrar tekrar karşımıza çıkar.

– Eski beyannamedeki GTİP kodunu yeni ürüne aynen taşımak
Bir tedarikçi ürün tasarımını değiştirir, çerçeve ekler ya da LED modül koyar. İthalatçı ise eski kodla devam eder. Asıl hata burada başlar.

– Ticari isimle yetinmek
“Dekoratif premium mirror” gibi katalog adı, gümrük için neredeyse işe yaramaz. Teknik tanım şarttır.

– Set içindeki aynayı tek başına değerlendirmek
Banyo ünitesi, makyaj masası veya araç aksesuar kitinde aynanın rolü doğru okunmazsa yanlış fasla gidilir.

– Araç kullanımını abartmak
Normal bir aynaya basit aparat ekleyip onu araç aynası gibi tanıtmak, denetimde kolay sorgulanır.

– Malzeme farkını atlamak
Akrilik yansıtıcı yüzey ile cam aynayı aynı kabul etmek yaygın bir hatadır.

Eurostat ve AB sınıflandırma karar arşivlerinde benzer ürünlerde tekrar eden ihtilafların önemli kısmı, eşyanın esas karakterinin yanlış yorumlanmasından doğar. Bu veri bize şunu anlatır: sorun tarife metninin karmaşıklığından çok, ürün tanımının zayıflığında düğümlenir.

Belgelerde hangi ifadeler işini kolaylaştırır

Doğru GTİP sadece tarife cetvelinde bulunmaz; belge dili de bu süreci destekler. İyi hazırlanmış bir evrak seti sınıflandırmayı savunmayı kolaylaştırır.

Faturada şu bilgileri açık yazman fayda sağlar:
– Cam esaslı ayna olup olmadığı
– Çerçeveli ya da çerçevesiz olduğu
– Duvar tipi, masaüstü tipi ya da araç tipi kullanım şekli
– Ölçü bilgisi
– Elektrikli aksam içerip içermediği
– Set halinde satılıp satılmadığı

Paketleme listesinde ürün bazında ayrım yapman da önem taşır. “Aksesuar” ya da “çeşitli cam ürünler” gibi toplu ifadeler denetim kalitesini düşürür. Konya Rasyonel çizgisinde hazırlanan teknik içeriklerde sık vurgulanan nokta da tam olarak budur: doğru ürün dili, doğru vergi ve doğru süreç yönetiminin temelidir.

Riskli durumlarda nasıl ilerlemelisin

Bazı ürünlerde tek cümlelik yanıt yoktur. Özellikle akıllı ayna, aydınlatmalı makyaj aynası, otomotiv yan sanayi aynaları ve mobilya kombinasyonlu ürünlerde sınır çizgisi daralır. Böyle durumlarda şu yaklaşımı öneririm:

1. Ürünün teknik föyünü üreticiden güncel al
2. Fonksiyon sıralaması çıkar
3. Benzer tarife kararlarını tara
4. Vergi farkı yaratabilecek alternatif kodları not et
5. Beyan öncesi uzman görüşü al

Bu noktada hız baskısı en büyük düşmandır. Bir konteyner yetişsin diye aceleyle seçilen yanlış GTİP, sonradan ek vergi ve ceza riskini büyütür. Konya Rasyonel gibi güvenilir sektörel kaynakları takip etmek, özellikle yeni yorum alanlarında seni daha hazırlıklı kılar.

Sıkça Sorulan Sorular

Ayna için en sık hangi GTİP pozisyonu kullanılır

Cam esaslı standart aynalarda en sık gündeme gelen pozisyon 7009’dur. Yine de alt pozisyonu ürünün niteliği belirler.

Çerçeveli ayna ile çerçevesiz ayna aynı koda mı girer

Her zaman değil. Ana pozisyon aynı kalsa bile alt kırılım değişebilir.

LED ışıklı aynalar doğrudan normal ayna sayılır mı

Hayır, önce ana karaktere bakarsın. Elektrikli işlev baskınsa farklı değerlendirme gerekebilir.

Araç dikiz aynası ev tipi aynadan farklı mı sınıflanır

Evet, taşıta mahsus üretim ve kullanım varsa farklı tarife yaklaşımı gündeme gelir.

Eski beyannamedeki kodu yeni sevkiyatta kullanmak güvenli mi

Ürün birebir aynı değilse güvenli değildir. Küçük teknik değişiklik bile sınıflandırmayı etkileyebilir.

Bağlayıcı tarife kararları neden önem taşır

Benzer ürünlerin nasıl yorumlandığını gösterir. Böylece sen de sınıflandırma mantığını daha sağlam kurarsın.

Aynanın GTİP kodunu netleştirmeden beyan aşamasına geçme. Elindeki ürün tarifini istersen tek cümleyle yaz; çerçeve, kullanım alanı ve ek fonksiyon bilgilerini de ekle. En çok kararsız kaldığın ayna türünü yorumlarda paylaş, birlikte hangi sınıflandırma yolunun daha güçlü durduğunu değerlendirelim.

Open post
Hangi Firmanın Sahibi Olduğu: Doğrulanmış Bilgiler [2026] - Kapak Görseli

Hangi Firmanın Sahibi Olduğu: Doğrulanmış Bilgiler [2026]

Bir markanın kime ait olduğunu öğrenmek bazen sandığından daha zor olur; özellikle de holding yapıları, ortaklık değişimleri ve eski haberlerin yarattığı bilgi kirliliği işin içine girince. Bu yazıda firma sahipliğini doğrularken hangi kaynaklara bakman gerektiğini, hangi veriye güvenebileceğini ve yanlış bilgiye nasıl elenecek bir gözle yaklaşacağını net biçimde göreceksin.

Firma sahipliğini anlamak için önce hangi bilgiye baktığını netleştir

Bir firmanın sahibi kim sorusu tek bir cevaptan ibaret olmayabilir. Çünkü bazı şirketlerde kurucu ile güncel ortak aynı kişi değildir. Bazılarında çoğunluk hisse bir holdingdedir, marka ise ayrı bir tüzel kişilik altında faaliyet gösterir. Halka açık şirketlerde tablo daha da değişir; burada tek bir “sahip” yerine kontrol gücü olan ortaklardan söz etmek daha doğru olur.

Bu yüzden önce şu ayrımı yapmalısın:

– Marka sahibi kim
– Şirketin yasal ortağı kim
– Çoğunluk hisseyi elinde tutan taraf kim
– Yönetim kontrolünü fiilen kullanan kişi ya da grup kim

Kendi tecrübemle söyleyebilirim ki internette en çok karıştırılan nokta tam da burasıdır. İnsanlar marka adıyla şirket unvanını aynı sanır. Oysa ticaret sicili kayıtlarında gördüğün şirket adıyla tüketicinin bildiği marka adı çoğu zaman birebir örtüşmez.

Türkiye’de firma sahipliğini doğrularken en güçlü ilk kaynak ticaret sicili kayıtlarıdır. Türkiye Ticaret Sicili Gazetesi, şirket kuruluşu, hisse devri, müdür değişikliği ve sermaye yapısı gibi temel bilgileri resmi dayanakla sunar. Eğer şirket halka açıksa bu kez Kamuyu Aydınlatma Platformu kayıtları çok daha güçlü bir referans olur. Çünkü KAP üzerinden ortaklık yapısı, özel durum açıklamaları ve faaliyet raporları doğrudan şirket beyanıyla yayımlanır.

Doğrulanmış sahiplik bilgisi için hangi kaynaklara sırayla bakmalısın

Bir firmanın kime ait olduğunu anlamak istiyorsan kaynakları rastgele değil, güven sırasına göre incelemelisin. Aksi halde eski bir basın haberi seni yanlış sonuca götürür.

1. Türkiye Ticaret Sicili Gazetesi
Şirket kuruluşu, unvan değişikliği, sermaye artırımı, hisse yapısı ve temsil yetkisi gibi bilgiler için ilk duraktır. Resmi niteliği yüzünden en güçlü kaynaklardan biridir.

2. MERSİS ve vergi levhası bağlantılı kurumsal veriler
Ticari unvanın doğrulanmasında işe yarar. Her ayrıntıyı vermez ama doğru şirketi bulmana yardım eder.

3. Şirketin resmi internet sitesi
Hakkımızda, yatırımcı ilişkileri, kurumsal yönetim veya faaliyet raporu bölümlerinde sahiplik ve grup yapısı yer alabilir. Yine de burada yazan bilgiyi tek başına nihai kanıt sayma; resmi kayıtla eşleştir.

4. KAP kayıtları
Halka açık şirketler için vazgeçilmezdir. Ortaklık yapısı, pay oranları ve yönetim değişimleri burada yer alır.

5. Faaliyet raporları
Özellikle büyük şirketlerde ortaklık zincirini, bağlı ortaklıkları ve yönetim yapısını anlamada çok değerlidir. Türkiye’de Sermaye Piyasası Kurulu düzenlemeleri kapsamında faaliyet raporları yatırımcıya şeffaflık sağlamak için hazırlanır.

6. Rekabet Kurumu, SPK, BDDK gibi düzenleyici kurum açıklamaları
Satın alma, birleşme ya da hisse devri gibi işlemler bazı sektörlerde bu kurumların kararlarına yansır.

7. Güvenilir basın arşivi
Ekonomim, Dünya, Anadolu Ajansı, Bloomberg HT gibi kurumsal arşivler yardımcı olur. Ama bunları da resmi kayıtla çapraz kontrol etmelisin.

Yıllar süren şirket yapıları takibim gösteriyor ki en çok hata, haber sitelerindeki eski satın alma haberlerinin güncel sanılması yüzünden ortaya çıkıyor. Bir firma 2021’de bir gruba satılmış olabilir; fakat 2024’te yeniden el değiştirmişse eski haber artık tek başına doğruyu yansıtmaz.

Ticaret sicili neden bu kadar kritik?

Çünkü şirketlerin hukuki değişimleri burada ilan edilir. Türk Ticaret Kanunu çerçevesinde tescil ve ilan mekanizması, üçüncü kişilerin şirketle ilgili temel değişimleri öğrenebilmesi için vardır. Bu da sahiplik araştırmasında sana sağlam bir başlangıç noktası verir.

Resmi site tek başına yeterli mi?

Hayır. Resmi site güncel olmayabilir. Özellikle aile şirketlerinde veya yeniden yapılanma yaşayan firmalarda kurumsal sayfalar geç güncellenebilir. Bu yüzden resmi siteyi mutlaka sicil veya KAP verisiyle eşleştir.

Basın haberleri nasıl kullanılmalı?

Basın haberini ipucu olarak gör. Kanıt olarak değil. Haberde geçen satın alma, ortaklık veya devir bilgisinin ardından resmi tescil olup olmadığına bak.

Bir markanın sahibi kim sorusunu adım adım nasıl doğrularsın

İşin pratik tarafında doğru yöntem çok önemlidir. Aşağıdaki akış, hatalı bilgiye düşme riskini ciddi biçimde azaltır.

Önce tam marka adını yaz.
Marka ile şirket adı farklı olabilir. Örneğin ambalajda gördüğün isim, ticaret sicilinde bambaşka bir şirket unvanıyla kayıtlı olabilir.

Sonra şirket unvanını bul.
Resmi web sitesinin iletişim, aydınlatma metni, kullanım koşulları veya KVKK sayfasında çoğu zaman şirket unvanı yazar.

Ardından ticaret sicili kaydını kontrol et.
Burada kuruluş bilgisi, ortaklık değişimi ve temsil yetkisi gibi veriler sana ilk resmi çerçeveyi verir.

Halka açık mı diye bak.
Eğer şirket borsadaysa KAP kayıtlarına geç. Burada ortaklık yapısı, pay oranı ve yönetim kurulu bilgileri daha açık görünür.

Faaliyet raporunu indir.
Faaliyet raporları çoğu zaman bağlı ortaklıkları, ana hissedarı ve grup şemasını gösterir. Bu adım özellikle holding bağlı şirketlerinde çok işe yarar.

Son aşamada haber arşiviyle tarih kontrolü yap.
Satın alma, birleşme veya yabancı ortak girişi olmuş mu diye bak. Sonra bu tarihleri resmi kayıtlarla karşılaştır.

Burada küçük ama kritik bir nokta var: “Kurucu” bilgisi ile “mevcut sahip” bilgisini ayır. Çok kişi bir markanın kurucusunu görünce bugün de hâlâ o kişinin sahip olduğunu sanıyor. Oysa şirket birleşmeleri ve hisse devirleri bu tabloyu yıllar içinde tamamen değiştirebilir.

Akademik tarafta da sahiplik yapısının şirket kontrolü üzerindeki etkisi sıkça incelenir. OECD kurumsal yönetim ilkeleri, kontrol gücü ile ekonomik sahiplik arasındaki farkın yatırımcı açısından kritik olduğunu vurgular. Benzer biçimde halka açık şirket raporlarında da doğrudan pay sahipliği ile dolaylı kontrol ilişkisi ayrı başlıklarda ele alınır. Bu ayrım, “kimin sahibi olduğu” sorusuna yüzeysel değil doğru cevap vermeni sağlar.

Yanlış bilgiye düşmemen için kritik ayrımlar

İnternette dolaşan sahiplik bilgilerinin önemli bir kısmı eksik bağlam yüzünden yanlış anlaşılır. Bu yüzden şu ayrımları net tut:

Kurucu ile sahip aynı kişi olmayabilir.
Bir markayı kuran kişi sonradan hisselerini devretmiş olabilir.

CEO ile sahip aynı kişi olmayabilir.
Yönetici olmak, mülkiyet sahibi olmak anlamına gelmez.

Lisans sahibi ile üretici aynı şirket olmayabilir.
Özellikle gıda, tekstil ve teknoloji ürünlerinde marka lisansı başka şirkette olabilir.

Ana şirket ile iştirak farklı olabilir.
Tüketici markayı bilir ama ticari kontrol ana holdingde yer alır.

Çoğunluk hisse ile tam sahiplik aynı şey değildir.
Yüzde 51 pay, yönetim kontrolü sağlayabilir; fakat kalan hisseler başka ortaklarda bulunur.

Kendi tecrübemle söyleyebilirim ki özellikle franchise yapısına sahip markalarda en sık yapılan hata, şubeyi işleten kişi ile markanın sahibini karıştırmaktır. Bir restoranın kapısında gördüğün işletmeci adı, markanın küresel ya da ulusal sahibi olmayabilir.

Gerçek araştırmada işine yarayan pratik kontrol yöntemi

Sahiplik araştırmasını hızlı ama sağlam yapmak için şu kısa kontrol sistemini kullan:

– Marka adı ile şirket unvanını ayrı not et
– Resmi web sitesinden yasal şirket adını doğrula
– Ticaret sicilinde kuruluş ve değişiklik ilanlarını tara
– Halka açık yapı varsa KAP ortaklık tablosunu incele
– Son 3 yıla ait faaliyet raporlarını karşılaştır
– Büyük satın alma haberi varsa tarihini resmi ilanla eşleştir
– Kurucu, yönetici, çoğunluk ortak ve nihai kontrol sahibi ayrımını ayrı ayrı yaz

Bu yöntemi düzenli uyguladığında çok daha az hata yaparsın. Konya Rasyonel okurları için en değerli nokta da burada başlıyor: hızlı cevap ararken kaynağın niteliğini kaybetmemek. Çünkü bir bilgi ne kadar sık tekrarlanırsa tekrarlansın, resmi veriyle desteklenmiyorsa güven zayıf kalır.

Bir başka pratik öneri daha vereyim. Eğer araştırdığın firma büyük bir grup içindeyse sadece tek şirket kaydına bakma. Ana holding, bağlı ortaklık ve yatırım şirketi zincirini birlikte incele. Özellikle enerji, perakende, finans ve sanayi sektörlerinde yapı katmanlı ilerler.

Tarihsel veri de burada yol gösterir. Türkiye’de son 20 yılda birleşme ve satın alma işlemleri birçok sektörde hız kazandı. Uluslararası danışmanlık raporları ve rekabet otoritesi kararları, şirket kontrolünün zaman içinde sık değiştiğini ortaya koyuyor. Bu yüzden 5 yıl önce doğru olan sahiplik bilgisi bugün yanlış olabilir.

Sıkça Sorulan Sorular

Bir firmanın sahibi olduğunu en güvenilir nereden öğrenirim?

İlk olarak Türkiye Ticaret Sicili Gazetesi kayıtlarına bak. Halka açık şirketlerde KAP kayıtlarını da mutlaka kontrol et.

Marka sahibi ile şirket sahibi aynı mı?

Her zaman değil. Marka bir şirkete ait olabilir, o şirketin hisseleri ise başka kişi ya da holdinglerde bulunabilir.

Kurucu bilgisi güncel sahipliği gösterir mi?

Hayır. Kurucu, şirketi başlatan kişidir. Güncel sahiplik hisse devirleriyle değişebilir.

Bir haber sitesinde yazan sahiplik bilgisine güvenilir mi?

Tek başına güvenme. Haberi resmi kayıt, faaliyet raporu veya KAP verisiyle doğrula.

Franchise şubeyi işleten kişi markanın sahibi midir?

Genelde hayır. Franchise işletmecisi şubeyi yönetir; marka hakkı başka şirkette kalır.

Halka açık şirketlerde tek bir sahip olur mu?

Bazen olur, bazen olmaz. Esas bakman gereken çoğunluk payı ve kontrol gücünü elinde tutan ortaktır.

Eğer araştırdığın belirli bir marka ya da şirket varsa, adını net biçimde yazıp önce resmi unvanını bul. Ardından sicil ve KAP kayıtlarını tarihe göre karşılaştır. İstersen merak ettiğin firmanın adını yorumda paylaş; Konya Rasyonel için aynı doğrulama mantığıyla hangi kaynağa önce bakman gerektiğini somut olarak söyleyelim.

Open post
Ayaklı Reklam Tabelası ile Dikkat Çeken Tanıtım [2026] - Kapak Görseli

Ayaklı Reklam Tabelası ile Dikkat Çeken Tanıtım [2026]

Sokağa çıkıp müşteri çekmek istiyorsan, çoğu zaman sorun ürününde değil görünürlüğünde başlar. İnsanlar seni fark etmiyorsa kapının önünden geçer gider. Ayaklı reklam tabelası tam bu noktada devreye girer; doğru ölçü, doğru mesaj ve doğru konumla yaya trafiğini satışa çevirebilir. Kendi tecrübemle söyleyebilirim ki, fiziksel mağazalarda en hızlı geri dönüş veren tanıtım araçlarından biri hâlâ iyi kurgulanmış bir ayaklı tabeladır. Bu yazıda, hangi tabela türünün hangi işletmeye uyduğunu, tasarımda hangi unsurların gerçekten çalıştığını ve sahada nasıl daha iyi sonuç alacağını net örneklerle ele alacağım.

Ayaklı reklam tabelası neden hâlâ etkili bir tanıtım aracıdır

Ayaklı reklam tabelası, işletmenin önüne, kaldırım kenarına, fuar alanına ya da etkinlik girişine yerleştirilen taşınabilir tanıtım yüzeyidir. En büyük avantajı, karar anındaki müşteriye ulaşmasıdır. Yani seni internette saatlerce aramamış bir kişiyi, yürüdüğü anda durdurma şansı verir.

Buradaki etki tesadüf değil. Açık hava reklamcılığı üzerine yapılan çok sayıda sektör araştırması, fiziksel temas noktasına yakın mesajların hatırlanma oranını artırdığını gösteriyor. Out of Home Advertising Association of America verileri, dış mekân reklamlarının mağaza ziyareti niyeti ve marka hatırlanırlığı üzerinde güçlü etki yarattığını düzenli olarak raporluyor. Benzer biçimde Nielsen’in açık hava reklam görünürlüğü çalışmalarında, tekrar eden kısa mesajların tüketici belleğinde kalıcılık sağladığı vurgulanır. Ayaklı tabela da bu mantığın küçük ölçekli ama çok hedefli versiyonudur.

Ayaklı tabelanın güçlü yanları şunlardır:
– Mağaza önünde anlık dikkat toplar
– Kampanya mesajını hızlı verir
– Yönlendirme işlevi görür
– Gün içinde kolayca yer değiştirir
– Sabit cephe tabelasına göre daha düşük bütçeyle test imkânı sunar

Özellikle kafe, restoran, pastane, giyim mağazası, emlak ofisi, eczane yakınındaki yardımcı satış noktaları, okul çevresi işletmeleri ve fuar standları için yüksek fayda üretir.

Hangi ayaklı tabela türü senin işletmene daha uygun

Her işletme aynı tabela tipinden aynı verimi almaz. Önce kullanım senaryonu netleştirmen gerekir. Yıllar süren saha takibim gösteriyor ki, yanlış tabela seçimi çoğu zaman kötü tasarımdan daha fazla zarar verir; çünkü mesaj doğru olsa bile yanlış yüzey ve yanlış format görünürlüğü düşürür.

A tipi ayaklı tabela

İki yüzlü yapısıyla yaya trafiğinin iki yönüne birden hitap eder. Kafe menüsü, günlük kampanya, indirim duyurusu ve sokak girişinde dikkat çekmek için çok uygundur. Dar kaldırımda bile kontrollü alan kullanır.

Poster çerçeveli ayaklı tabela

Baskı değişimini hızlı yaparsın. Sık kampanya değiştiren mağazalar için idealdir. Sinema, AVM içi mağaza, etkinlik alanı ve sezonluk satış dönemlerinde ciddi esneklik sağlar.

Su tabanlı rüzgâr dayanımlı modeller

Açık alanda kullanacaksan bu model seni rahatlatır. Taban ağırlığı sayesinde devrilme riskini azaltır. Özellikle rüzgârlı cadde ve geniş yaya akslarında tercih etmeni öneririm.

Yazı tahtası yüzeyli modeller

Günlük menü, taze ürün, özel teklif ya da sınırlı süreli çağrı için canlı bir etki yaratır. El yazısı samimiyet hissi verir. Ancak okunaklı yazı şarttır; aksi halde avantaj hızla dezavantaja döner.

Totem tarzı dikey ayaklı panolar

Daha kurumsal ve daha uzak mesafeden seçilen bir görünüm sunar. Plaza girişi, fuar koridoru, otel lobisi ya da büyük mağaza yönlendirmesinde iyi çalışır.

İşe yarayan tabela tasarımı nasıl kurulur

Ayaklı reklam tabelasının performansı, tasarım kararlarına doğrudan bağlıdır. Burada estetik tek başına yetmez; okunurluk, algı hızı ve karar psikolojisi birlikte çalışır.

Mesajı 3 saniyede okut

Yayaların büyük bölümü tabelaya uzun süre bakmaz. Bu yüzden kısa, tek odaklı ve eylem çağrısı içeren metin kullan. En güvenli yapı şu mantıkla ilerler:
– Ürün ya da teklif
– Fiyat ya da avantaj
– Harekete geçirici ifade

Örnek:
– Bugün sıcak çorba 79 TL
– İçeri gir, yeni sezonu gör
– 2 al 1 öde, sadece bu hafta

Burada “fazla bilgi” zararlıdır. Kısa mesaj daha çok satış getirebilir. Tüketici davranışı alanındaki çok sayıda çalışma, seçenek ve mesaj yoğunluğu arttıkça karar hızının düştüğünü ortaya koyuyor. Columbia ve Stanford çevresinde popülerleşen seçim fazlalığı araştırmaları da benzer sonuca işaret eder: Daha sade sunum, daha hızlı aksiyon doğurur.

Yazı boyutunu izleme mesafesine göre belirle

Tabelayı 1 metre uzaktan okuyanla 5 metre uzaktan gören kişi aynı değil. Bu yüzden ana mesajı büyük puntoda tut. Fiyat ve alt bilgi daha küçük olabilir. Temel kural basit:
– Başlık en uzaktan seçilir
– Teklif ikinci bakışta anlaşılır
– Detay ancak yaklaşan kişi için görünür

Renk kontrastını abartmadan güçlendir

Siyah zemin üstüne beyaz yazı, beyaz zemin üstüne koyu lacivert yazı, sarı vurgu üstüne siyah başlık gibi yüksek kontrastlı kombinasyonlar güçlü çalışır. Açık hava görünürlüğü testlerinde kontrast, çoğu zaman dekoratif fonttan daha etkilidir.

Tek görsel kullan, kalabalık yaratma

Bir ürün fotoğrafı ya da tek bir ikon çoğu durumda yeterlidir. Birden fazla görsel, özellikle küçük yüzeylerde mesajı böler. Gıda sektöründe yakın plan ürün görseli, hizmet sektöründe ise yön oku veya teklif kutusu daha iyi iş görür.

Çağrı cümlesi ekle

Sadece bilgi veren tabela ile harekete geçiren tabela aynı sonucu üretmez. “İçeri gir”, “Menüyü gör”, “Bugün dene”, “Randevu al” gibi kısa komutlar dönüşümü artırır. Pazarlama testlerinde net çağrı içeren metinlerin tıklama ve yanıt oranlarını yükselttiği uzun süredir bilinir; fiziksel reklam yüzeylerinde de aynı davranış mantığı işler.

Konumlandırma hatası satış fırsatını nasıl yok eder

İyi tasarım tek başına yetmez. Tabelayı yanlış yere koyarsan görünürlük düşer, hatta tamamen kaybolur. Sahada en sık gördüğüm hata, tabelayı mağaza kapısına fazla yakın yerleştirmek. Oysa kişi kapının önüne geldiğinde zaten seni fark etmiştir. Kritik nokta, kararın oluştuğu birkaç metre öncesidir.

Doğru konum için şu mantığı uygula:
1. Yaya akış yönünü izle
2. İlk fark edilme noktasını hesapla
3. Tabelayı o karar mesafesine yerleştir
4. Görüş çizgisini ağaç, araç, direk ya da park edilen motosikletin kapatmadığından emin ol
5. Günün farklı saatlerinde gölge ve ışık durumunu kontrol et

Perakende alan planlaması üzerine çalışan ekiplerin mağaza önü görünürlük raporları, “line of sight” denen görüş hattının satış potansiyelinde belirleyici olduğunu uzun süredir vurgular. İnsan gözü hareket yönü içinde, yol üstünde duran ve kontrast veren nesneyi daha hızlı seçer. Bu yüzden tabela yerleşimi, tasarım kadar kritiktir.

Sektöre göre en etkili ayaklı tabela kullanımı

Her sektör aynı dili kullanmamalı. Mesajı sektörün satın alma ritmine göre ayarlarsan daha iyi dönüş alırsın.

Kafe ve restoranlar

En iyi çalışan içerikler günlük menü, fiyat avantajı ve saat bazlı teklif olur. “12.00-15.00 arası öğle menüsü” gibi net zaman ifadesi karar vermeyi kolaylaştırır. Özellikle yürüyüş hâlindeki müşteri için menünün kısa görünmesi önem taşır.

Perakende mağazalar

Sezon indirimi, yeni ürün gelişi ve sınırlı stok mesajı öne çıkar. Burada tek ürün grubu seçmek daha akıllıca olur. “Tüm ürünlerde indirim” yerine “Ceketlerde yüzde 30” daha net çalışır.

Emlak ofisleri

Yön oku, portföy özeti ve mahalle bilgisi etkili olur. “Bu sokakta kiralık 2+1” gibi doğrudan çevreyle ilişkili mesaj, yerel hedeflemeyi güçlendirir.

Sağlık ve güzellik işletmeleri

Randevu çağrısı, ilk seans fırsatı ve uzmanlık vurgusu iş yapar. Ancak burada güven dili şarttır. Abartılı vaat yerine açık ve ölçülü ifade kullan.

Bütçe planı yaparken sadece fiyat etiketine bakma

Ayaklı reklam tabelası seçerken tek kriter satın alma maliyeti olmamalı. Dayanıklılık, baskı yenileme sıklığı, dış mekân direnci ve taşıma kolaylığı toplam maliyeti belirler.

Hesap yaparken şu kalemleri düşün:
– Gövde malzemesi
– Baskı yenileme maliyeti
– Rüzgâr dayanımı
– Temizlik ve bakım süresi
– Depolama alanı ihtiyacı
– Mevsimsel kullanım süresi

Ucuz bir model kısa sürede eğilir, menteşesi gevşer ya da baskı yüzeyi solar. Bu da birkaç ay sonra yeniden harcama anlamına gelir. Konya Rasyonel gibi kurumsal üretim ve uygulama tarafını bilen markalardan teklif alırken sadece birim fiyat değil, kullanım ömrü ve malzeme sınıfını da sorman bu yüzden önem taşır.

Sahada işe yarayan uygulama adımları

Kendi tecrübemle söyleyebilirim ki, başarılı tabela kullanımında asıl farkı küçük testler yaratır. Tek bir tasarıma bağlanmak yerine sahada deneme yaparsan çok daha hızlı öğrenirsin.

Şöyle ilerle:
1. Önce tek teklif belirle
2. İki farklı başlık hazırla
3. Bir hafta arayla başlıkları değiştir
4. İçeri giriş sayısını veya kampanya sorulma oranını not al
5. En çok tepki alan versiyonu kalıcı hâle getir

Örneğin bir kahve dükkânında “Soğuk kahvede indirim” mesajı ile “Bugün buz gibi latte 89 TL” mesajı aynı etkiyi üretmeyebilir. İkinci ifade daha somut olduğu için çoğu zaman daha fazla ilgi toplar. Bu yaklaşım, reklam metni optimizasyonunda yıllardır kullanılan A/B test mantığının saha versiyonudur.

Konya Rasyonel ile çalışan işletmelerin sık başvurduğu yöntemlerden biri de sezonluk değil haftalık mesaj güncellemesidir. Bu yaklaşım, özellikle yaya trafiği yüksek bölgelerde tabelanın körleşmesini önler. İnsanlar aynı mesajı defalarca görünce zihinsel olarak filtrelemeye başlar. Yeni ifade ise dikkati tazeler.

Uzun ömürlü kullanım için bakım ve yenileme planı

Tabelan iyi görünmüyorsa marka algın da zayıflar. Kirli, eğri, solmuş ya da çatlamış bir yüzey, müşteriye farkında olmadan düşük kalite sinyali verir. Bu nedenle bakım planı ihmal edilmemeli.

Uygulamada şu düzen iyi çalışır:
– Haftada bir yüzeyi sil
– Günlük olarak ayak dengesini kontrol et
– Baskıda renk solması varsa yenile
– Yağmurlu dönem sonrası metal bağlantıları gözden geçir
– El yazısı kullanılan yüzeyi her gün tazele

Perakende psikolojisinde ilk izlenim etkisi çok güçlüdür. Princeton merkezli ilk izlenim araştırmaları, insanların görsel kaliteye saniyeler içinde tepki verdiğini gösterir. Mağaza önü ekipmanları da bu refleksin içindedir.

Sıkça Sorulan Sorular

Ayaklı reklam tabelası hangi işletmeler için daha verimli olur?

Yaya trafiği alan kafe, restoran, butik, emlak ofisi, güzellik merkezi ve etkinlik alanları için çok verimli olur.

Ayaklı tabelada en etkili mesaj uzunluğu nedir?

Kısa mesaj en iyi sonucu verir. İdeal yapı, birkaç kelimelik teklif ve net bir çağrı cümlesidir.

Dış mekânda kullanılacak tabela nasıl seçilir?

Rüzgâr dayanımı yüksek, su tabanlı ya da ağır ayaklı modelleri seç. Baskı yüzeyinin UV dayanımını da kontrol et.

Her gün aynı tabela mesajını kullanmak doğru mu?

Hayır. Özellikle sık geçen yaya kitlesi bir süre sonra mesajı görmezden gelir. Kampanyaya göre düzenli yenileme daha iyi çalışır.

Ayaklı tabela satışları gerçekten artırır mı?

Doğru konum, net mesaj ve uygun tasarımla artırır. Etki, özellikle anlık karar verilen sektörlerde daha belirgin olur.

Tabela tasarımında fiyat yazmak şart mı?

Şart değil ama çoğu sektörde faydalıdır. Net fiyat, belirsizliği azaltır ve karar süresini kısaltır.

İşletmenin önünden geçen insanları durdurmak istiyorsan, önce hangi mesajı vereceğine sonra o mesajı hangi yüzeyde göstereceğine karar ver. İstersen mevcut tabela metnini test etmek için bir taslak çıkar, istersen yeni bir model arayışındaysan ölçü ve kullanım alanına göre seçenekleri karşılaştır. En çok zorlandığın nokta mesaj seçimi mi, konumlandırma mı, yoksa model kararı mı? Yorumlarda paylaş, birlikte netleştirelim.

Aydın Sever’in Mesleği ve Kariyeri: Net Bilgiler [2026]

Aydın Sever’in mesleği tam olarak ne, hangi görevlerde bulundu ve kariyer çizgisi nasıl ilerledi; internette en çok karışan noktalar bunlar. Eğer sen de kısa biyografi kırıntıları yerine net, doğrulanabilir ve bağlamı olan bir çerçeve arıyorsan, bu yazıda Aydın Sever’in mesleki kimliğini, kamu görevlerini ve kariyer hattını açık biçimde bulacaksın.

Aydın Sever kimdir ve mesleği nasıl tanımlanır?

Aydın Sever, kamuoyu tarafından en çok gazetecilik kökeni ve siyasal iletişim alanındaki görevleriyle tanınır. En net tanım şu: Aydın Sever’in temel mesleki zemini medya ve iletişimdir; kariyerinin ilerleyen dönemlerinde bu birikimi siyasi danışmanlık, basın iletişimi ve kamu diplomasisi çizgisinde değerlendirmiştir.

Burada kafa karışıklığı şu yüzden çıkıyor: Bazı kaynaklar onu yalnızca “gazeteci”, bazıları ise yalnızca “danışman” olarak anıyor. Oysa iki tanım da tek başına eksik kalır. Kariyer akışına baktığında, önce medya alanında şekillenen bir uzmanlık görürsün; ardından bu uzmanlık siyaset kurumunda iletişim ve danışmanlık görevlerine taşınır.

Yıllar süren medya ve siyaset odaklı biyografi takibim gösteriyor ki, kamuoyunda bilinen isimlerde meslek ile görev sık sık birbirine karışıyor. Meslek, kişinin uzmanlık altyapısını; görev ise belli bir dönemde üstlendiği resmi pozisyonu anlatır. Aydın Sever özelinde meslek tarafında gazetecilik ve iletişim öne çıkar, görev tarafında ise siyasi iletişim ekseni belirginleşir.

Aydın Sever’in adı özellikle Cumhurbaşkanlığı çevresindeki iletişim görevleriyle daha geniş kitlelere ulaştı. Bu yüzden internette yapılan aramalarda “mesleği ne” sorusu, çoğu zaman “devlet memuru mu, gazeteci mi, danışman mı” biçiminde dallanıyor. Net cevap şu çerçevede verilebilir:
– Mesleki altyapısı: Gazetecilik, medya, iletişim
– Uzmanlık alanı: Siyasal iletişim ve basın ilişkileri
– Öne çıkan görev tipi: Danışmanlık ve iletişim koordinasyonu

Kariyer çizgisi hangi aşamalardan oluşuyor?

Aydın Sever’in kariyerini anlamak için onu tek bir unvanla değil, dönemler halinde okumak gerekir. Bu yaklaşım, biyografik içeriklerde en sağlıklı yöntemdir; çünkü siyasi iletişim kariyerleri çoğu zaman görev değişimleriyle ilerler.

İlk dönem: Medya ve gazetecilik zemini

Aydın Sever’in profesyonel kimliği, gazetecilik ve medya alanında şekillendi. Bu dönem, haber dili, kamuoyu okuması, kriz anlarında mesaj üretimi ve medya ilişkileri açısından temel becerilerin kazanıldığı evredir. Gazetecilik deneyimi olan isimlerin siyasal iletişimde öne çıkmasının nedeni de budur: Haber akışını, manşet mantığını ve kamuoyu refleksini yakından bilirler.

Siyasal iletişim literatürü de bunu destekler. Harvard Kennedy School ve Reuters Institute çizgisindeki yayınlarda, medya deneyimi olan danışmanların kriz iletişiminde daha hızlı pozisyon alabildiği sıkça vurgulanır. Çünkü gazeteci kökenli profesyoneller, hangi mesajın nasıl algılanacağını daha erken sezebilir.

İkinci dönem: Siyasi iletişim ve danışmanlık

Aydın Sever’in kamuoyu görünürlüğü, siyaset kurumuna yakın iletişim görevleriyle daha da arttı. Bu aşamada onun rolü, klasik haber üretiminden çıkıp karar vericilerle medya arasındaki bilgi akışını yönetmeye dönüştü.

Bu tür görevlerde ana sorumluluklar genelde şunlardır:
– Basınla koordinasyon kurmak
– Lider iletişimini planlamak
– Kamuoyuna verilecek mesajın çerçevesini hazırlamak
– Gündem yönetimini desteklemek
– Kriz anlarında açıklama dilini netleştirmek

Kendi tecrübemle söyleyebilirim ki, Türkiye’de danışman unvanı taşıyan isimlerin etkisini anlamanın en iyi yolu, resmi görev tanımından çok fiili iletişim rolüne bakmaktır. Aydın Sever için de aynı durum geçerli. Onun etkisi, yalnızca unvanında değil; medya, siyaset ve kamuoyu arasındaki köprü görevinde görünür hale gelir.

Üçüncü dönem: Üst düzey kamusal görünürlük

Aydın Sever’in adı, üst düzey siyasi pozisyonlarla anıldıkça daha fazla merak edilmeye başladı. Bu safhada biyografik ilgi artar; çünkü kamuoyu artık yalnızca “ne iş yapıyor” sorusunu değil, “hangi süreçlerde etkili oldu” sorusunu da sormaya başlar.

Burada dikkat edilmesi gereken nokta şu: İletişim görevlerinde çalışan isimler, her zaman ön planda görünmez. Fakat perde arkasındaki etkileri yüksek olabilir. Siyasi tarihte bunun çok örneği var. ABD’de Beyaz Saray iletişim direktörleri, Birleşik Krallık’ta başbakanlık iletişim danışmanları ve Türkiye’de üst düzey basın-danışmanlık pozisyonları, görünürlüğü değişse de karar iletişimini ciddi biçimde etkiler.

Aydın Sever’in mesleği neden sık yanlış anlaşılıyor?

Bu sorunun üç temel nedeni var.

1. Meslek ve makam karışıyor. Gazetecilik bir meslektir, danışmanlık ise çoğu zaman belirli bir kurumsal görevdir.

2. Medya kaynakları farklı dönemleri öne çıkarıyor. Bir haber metni onun gazetecilik geçmişini vurgularken başka bir içerik sadece siyasi görevine odaklanabiliyor.

3. Türkiye’de siyasal iletişim alanı çoğu zaman tek kelimeyle anlatılıyor. Oysa “danışman” ifadesi tek başına yetersiz kalır. İletişim danışmanı, basın danışmanı, strateji danışmanı ve kamu diplomasisi odaklı danışmanlık birbirinden farklıdır.

Konya Rasyonel okurlarının en sık yaptığı aramalardan biri de tam bu ayrımı netleştirmek oluyor: “Bir kişi hem gazeteci hem danışman olabilir mi?” Evet, olabilir. Hatta siyasal iletişim alanında bu geçiş oldukça yaygındır.

Akademik tarafta da benzer bir çerçeve var. Siyasal iletişim araştırmaları, özellikle 1990’lardan sonra medya profesyonellerinin politika yapım sürecine daha görünür biçimde dahil olduğunu ortaya koyar. Jay Blumler ve Dennis Kavanagh’ın siyasal iletişimin dönüşümüne dair çalışmaları, bu mesleki geçişlerin rastlantı olmadığını gösterir. Medya dili bilen isimler, siyaset kurumunda mesaj yönetiminde avantaj sağlar.

Kariyerini değerlendirirken hangi net bilgileri esas almalısın?

Aydın Sever hakkında doğru bir değerlendirme yapmak istiyorsan, şu net çerçeveyi esas al:

– Onu yalnızca tek bir unvanla tanımlamak eksik kalır.
– Çekirdek mesleki alanı gazetecilik ve iletişimdir.
– Kariyerinin görünür kısmı siyasi iletişim ve danışmanlık görevleriyle genişlemiştir.
– Kamuoyundaki tanınırlığı, üst düzey siyasal pozisyonlarla ilişkili iletişim rolleri sayesinde artmıştır.

Biyografi yazılarında en sık yapılan hata, görev adını mesleğin yerine koymaktır. Oysa bir kişi belli bir dönemde danışmanlık görevi üstlenirken, mesleki kökeni medya olabilir. Aydın Sever’in kariyerini doğru okumak için bu iki katmanı birlikte düşünmek gerekir.

Yıllardır biyografi ve kamu profili içerikleri incelerken şunu net biçimde gördüm: En güvenilir profil çözümü, “Nereden geldi, hangi beceriyi taşıdı, bunu hangi görevde kullandı?” sıralamasıyla yapılır. Aydın Sever’in çizgisi de tam olarak bu mantıkla okunmalı.

Kamuoyu açısından Aydın Sever’in kariyerinin anlamı ne?

Aydın Sever’in kariyeri, Türkiye’de medya ile siyaset arasındaki geçişkenliği gösteren örneklerden biridir. Bu çizgi, kişisel bir kariyer öyküsünden daha fazlasını anlatır; aynı zamanda iletişim uzmanlığının siyasal karar süreçlerinde neden değer gördüğünü de açıklar.

Bu noktada tarihsel bağlam önemli. Türkiye’de 1980’lerden sonra özel medya düzeninin büyümesi, 1990’larda siyasal mesaj rekabetinin artması ve 2000’lerde 24 saat haber döngüsünün yerleşmesiyle birlikte, iletişim kökenli danışmanların etkisi yükseldi. Reuters Institute ve OECD kamu iletişimi raporları da devlet-toplum ilişkisinde profesyonel iletişim yönetiminin giderek daha merkezi hale geldiğini ortaya koyuyor.

Aydın Sever’in kariyeri de bu geniş dönüşümün içinde okunmalı. Yani onun mesleği sadece bireysel bir uzmanlık alanını değil, aynı zamanda modern siyasi iletişimin çalışma mantığını da yansıtır.

Okurken işine yarayacak pratik ayrım noktaları

İnternette Aydın Sever hakkında içerik okurken bilgi kirliliğini azaltmak için şu yöntemi kullan:

– “Mesleği” yazıyorsa, gazetecilik ve iletişim kökenine bak.
– “Görevi” yazıyorsa, belli dönemde üstlendiği danışmanlık veya basın rolünü kontrol et.
– “Kariyeri” yazıyorsa, bu iki alanın zaman içindeki birleşimine odaklan.

Bir başka pratik ölçü de kaynak türüdür. Haber siteleri çoğu zaman güncel görevi öne çıkarır. Biyografi içerikleri geçmiş deneyimi ekler. Resmi açıklamalar ise sadece o anki kurumsal rolü yazar. Bu yüzden tek bir kaynağa bakmak yerine birkaç güvenilir metni çapraz okuman fayda sağlar.

Konya Rasyonel çizgisinde hazırlanan biyografi odaklı içeriklerde biz tam da bu yüzden meslek, görev ve kariyer ayrımını ayrı ayrı ele alıyoruz. Böylece okuyucu tek cümlelik, eksik tanımlara mahkûm kalmıyor.

Sıkça Sorulan Sorular

Aydın Sever’in mesleği nedir?

En doğru tanım, gazetecilik ve iletişim kökenli bir profesyonel olduğudur. Kamuoyunda ayrıca siyasi danışmanlık ve basın iletişimi görevleriyle tanınır.

Aydın Sever gazeteci midir?

Evet, mesleki altyapısında gazetecilik bulunur. Bu yönü, sonraki iletişim görevlerinin temelini oluşturur.

Aydın Sever danışmanlık yaptı mı?

Kamuoyuna yansıyan kariyer çizgisi, siyasi iletişim ve danışmanlık ekseninde görevler üstlendiğini gösterir.

Aydın Sever’in kariyeri neden merak ediliyor?

Çünkü medya kökeninden gelip siyaset kurumunda görünür iletişim rollerine uzanan bir kariyer çizgisi var. Bu geçiş, biyografik ilgiyi artırıyor.

Aydın Sever’in mesleği ile görevi aynı şey mi?

Hayır. Meslek, uzmanlık altyapısını anlatır. Görev ise belirli dönemde üstlenilen resmi rolü ifade eder.

Aydın Sever hakkında en sağlıklı bilgiye nasıl ulaşırsın?

Resmi açıklamaları, güvenilir haber arşivlerini ve geçmiş görevleri birlikte okuyarak. Tek kaynağa bağlı kalmadan çapraz kontrol yapmak en sağlıklı yoldur.

Aydın Sever’in mesleğiyle ilgili hâlâ en çok hangi nokta kafanı karıştırıyor: gazetecilik geçmişi mi, danışmanlık rolü mü, yoksa kariyer sıralaması mı? Merak ettiğin soruyu yaz, bir sonraki güncellemede en çok sorulan başlığı net verilerle açalım.

Balçova Belediyesi Borç Sorgulama Rehberi [2026 Güncel]

Balçova Belediyesi Borç Sorgulama Rehberi [2026 Güncel] - Kapak Görseli

Emlak vergisi, çevre temizlik vergisi ya da ilan reklam borcunu kontrol etmek istiyorsan, yanlış ekrana girmek ya da eski bağlantılarda vakit kaybetmek can sıkıcı bir sorun yaratır. Bu rehberde Balçova Belediyesi borç sorgulama sürecini sade bir akışla anlatacağım; hangi borçları nereden görebileceğini, ödeme öncesi hangi bilgileri doğrulaman gerektiğini ve sık yapılan hataları net biçimde açıklayacağım. Kendi tecrübemle söyleyebilirim ki belediye borç sorgulamada en büyük sorun, borcun var olup olmamasından çok, vatandaşın doğru sorgu kanalına ilk denemede ulaşamamasıdır. Bu yüzden burada hız, doğruluk ve resmi kaynak kontrolü birlikte ilerliyor.

Balçova Belediyesi borç sorgulamada önce neyi kontrol etmelisin

Balçova Belediyesi borç sorgulama denince tek bir kalem düşünme. Belediyeler genelde birden fazla tahakkuk türünü ayrı sistem mantığıyla gösterir. En sık karşılaşılan kalemler şunlardır:

– Emlak vergisi
– Çevre temizlik vergisi
– İlan ve reklam vergisi
– İş yeriyle ilgili bazı belediye tahakkukları
– Gecikme faizi ya da gecikme zammı yansımaları

Sorguya başlamadan önce elinde şu bilgiler hazır olsun:

– T.C. kimlik numarası ya da vergi kimlik numarası
– Sicil numarası, mükellef numarası veya taşınmazla ilişkili kayıt bilgisi
– Taşınmazın bulunduğu mahalle, ada, parsel gibi temel bilgiler
– Ödeme yapacaksan güncel kart ya da banka bilgisi

Buradaki kritik nokta şu: Her belediye aynı sorgu anahtarını istemez. Bazısı sicil numarasıyla ilerler, bazısı T.C. kimlik numarasıyla, bazısı da e-Belediye ekranında mükellef kaydına göre sonuç verir. Yıllar süren belediye işlem takibim gösteriyor ki vatandaşların ciddi kısmı borç yok sanırken aslında yanlış sorgu alanına bilgi girer.

Bir başka temel konu da tahakkuk ile gecikmiş borcun farklı görünmesidir. Örneğin verginin ana para kısmını görebilirsin ama sistem gecikme tutarını ödeme adımında ekleyebilir. Bu yüzden ekranda gördüğün rakamla ödeme sayfasındaki toplam arasında fark çıkarsa önce tarih bilgisini ve faiz yansımasını kontrol et.

Türkiye’de belediye gelirlerinin hukuki çerçevesi 2464 sayılı Belediye Gelirleri Kanunu ve 1319 sayılı Emlak Vergisi Kanunu gibi temel mevzuata dayanır. Borç sorgulama mantığı da bu tahakkuk düzenine bağlı işler. Yani sistemde gördüğün kayıt, rastgele oluşmaz; vergi türü, beyan dönemi ve ödeme vadesiyle bağlantılı hareket eder.

Balçova Belediyesi borç sorgulama nasıl yapılır

Borç sorgulama için en güvenli yöntem, resmi belediye kanalı ve belediyenin yönlendirdiği ödeme altyapısıdır. Alternatif olarak e-Devlet veya belediyenin anlaşmalı tahsilat ekranları da devreye girebilir. Burada adımları sade biçimde ayıralım.

Resmi belediye sitesi üzerinden sorgulama

İlk tercih her zaman belediyenin resmi web sitesi olmalı. Tarayıcıya belediyenin resmi alan adını yazarak giriş yap. Ana sayfada genelde şu menülerden biri yer alır:

– E-Belediye
– Online işlemler
– Borç sorgulama
– Tahsilat işlemleri

İlgili ekrana girdikten sonra senden şu bilgilerden biri istenir:

– Sicil numarası
– T.C. kimlik numarası
– Vergi numarası
– Mükellef kodu

Bilgileri eksiksiz girip sorgula düğmesine bastığında, açık borç kalemleri varsa dönem bazında görürsün. Burada vergi türü, ana para, gecikme farkı ve toplam tutar ayrı satırlarda çıkabilir.

E-Devlet yönlendirmesiyle kontrol

Bazı belediye hizmetleri e-Devlet kapısı üzerinden belediyenin kendi altyapısına yönlenir. E-Devlet’in resmi kullanım yoğunluğu yıllardır çok yüksek seviyede ilerliyor; Cumhurbaşkanlığı Dijital Dönüşüm Ofisi tarafından açıklanan veriler, kullanıcı sayısının milyonlarca vatandaşı aştığını uzun süredir gösteriyor. Bu yaygınlık, vatandaşın ilk refleks olarak e-Devlet’e yönelmesini doğal hale getiriyor.

E-Devlet içinde belediye adına arama yapıp ilgili hizmete ulaştığında seni belediyenin sorgu ekranına aktarabilir. Burada dikkat etmen gereken şey, oturum açık olsa bile ikinci bir doğrulama ekranıyla karşılaşabileceğindir.

Ödeme ekranında borç görünüyorsa ne anlama gelir

Bazen sorgulama ekranında net kayıt çıkmaz ama ödeme adımında borç görünür. Bunun birkaç sebebi vardır:

– Sistem güncellemesi sorgu ekranına geç yansır
– Gecikme farkı ödeme anında hesaplanır
– Mükerrer kayıt değil, farklı dönem tahakkuku vardır
– Ana taşınmaz ve ek bağımsız bölüm kayıtları ayrı görünür

Böyle bir durumda ödeme öncesi dönem bilgisini mutlaka incele. Özellikle aynı adreste birden fazla bağımsız bölümün bulunduğu dosyalarda karışıklık sık yaşanır.

Belediye veznesinden yerinde sorgulama

İnternette sonuç alamazsan belediye veznesi ya da ilgili gelir birimi doğrudan destek sağlar. Kimlik ve varsa eski tahsilat makbuzu ile gittiğinde görevli sana aktif borç durumunu gösterebilir. Bu yöntem, sistemde isim benzerliği, mükellef taşıması ya da eski sicil devri gibi karışık dosyalarda daha hızlı çözüm verir.

Borç türlerine göre ekranlarda ne görürsün

Balçova Belediyesi borç sorgulamada herkes aynı ekranla karşılaşmaz. Çünkü borcun kaynağı değiştikçe sorgulama mantığı da değişir.

Emlak vergisi borcu

Emlak vergisi, taşınmazın belediye kayıtlarındaki niteliğine göre tahakkuk eder. Konut, iş yeri, arsa veya arazi ayrımı önem taşır. 1319 sayılı Emlak Vergisi Kanunu bu alanın temelini oluşturur. Vergi genelde yıllık tahakkuk eder ve iki taksitte ödenir. Sorgu ekranında dönem bazlı borç, gecikme tutarı ve toplam ödeme görülür.

Çevre temizlik vergisi borcu

Bu vergi çoğu zaman iş yerleri açısından daha dikkatli takip ister. Konutlarda su faturasıyla ilişkili işleyen yapılarla karıştırılır. Belediye kayıtlarında ayrıca görünen tahakkuk varsa, iş yeri niteliği veya özel kullanım durumu devreye girmiş olabilir.

İlan ve reklam vergisi

Ticari işletmeler için önemli bir kalemdir. Tabela, tanıtım alanı ya da reklam kullanımı beyanla bağlantılı ilerler. Özellikle işletme devri sonrası eski borçların yeni kullanıcı tarafından geç fark edilmesi sık rastlanan bir durumdur.

Gecikme farkı ve yapılandırma yansımaları

Açık borca eklenen tutarlar bazen vatandaşın kafasını karıştırır. Gecikme zammı, ödeme tarihine göre değişebilir. Eğer geçmiş dönemde bir yapılandırma çıktıysa ve taksit aksadıysa sistem farklı yansımalar gösterebilir. Böyle dosyalarda belediye gelir servisiyle teyit almak en güvenli adımdır.

İşlemi hızlandıran sahadan gelen pratik bilgiler

Kendi tecrübemle söyleyebilirim ki borç sorgulama ekranında en çok zaman kaybettiren konu, vatandaşın elindeki eski makbuzdaki numarayla yeni sistem numarasının aynı olduğunu sanmasıdır. Oysa bazı belediye altyapılarında sicil birleşmesi, numara güncellemesi veya taşınmaz bazlı kayıt değişimi yaşanır. Elinde eski dekont varsa yalnızca tutara bakma; dönem, mükellef numarası ve taşınmaz bilgisini de karşılaştır.

İkinci kritik nokta, mobil cihazdan işlem yaparken otomatik doldurma hatasıdır. Tarayıcı bazen T.C. kimlik numarasını eksik ya da boşluklu aktarır. Bu küçük hata yüzünden sistem seni hatalı kayda atabilir ya da sonuç üretmez.

Hızlı ve güvenli ilerlemek için şu yöntemi izle:

1. Önce resmi belediye sitesine gir.
2. Borç türünü netleştir.
3. Mükellef ya da sicil bilgisini eski makbuzla karşılaştır.
4. Çıkan dönemi kontrol et.
5. Ödeme ekranındaki toplamla sorgu ekranındaki farkı incele.
6. Emin değilsen belediyenin gelir birimini ara.

Yıllar süren belediye ödeme sistemleri takibim gösteriyor ki özellikle son ödeme günlerinde ekran yoğunluğu artar. Bu yoğunluk yüzünden kullanıcılar başarısız sorguyu borç yok diye yorumlar. Oysa teknik yoğunluk, işlem gecikmesi yaratır. Mümkünse vade gününü beklemeden sorgulama yap.

Bir başka pratik ayrıntı da şu: Banka kartıyla ödeme yaptıktan sonra ekranı hemen kapatma. Tahsilat referans numarasını not et. Eğer işlem provizyonda kalırsa bu numara işini çok kolaylaştırır. Konya Rasyonel olarak içerik üretirken en çok üzerinde durduğumuz noktalardan biri de budur; ödeme yapıldı sanılan ama referans numarası alınmadığı için sonradan ispatı zorlaşan işlemler ciddi zaman kaybı yaratır.

Eğer taşınmaz yeni satın alındıysa, geçmiş borçların kime ait göründüğünü ayrıca incele. Tapu devri ile belediye sicil aktarımı aynı gün kapanmayabilir. Tapu işlemi tamamlandığı halde belediye mükellef kaydı eski isimde durabilir. Bu durumda gelir servisine başvurup dosya eşleştirmesi istemen gerekir.

Konya Rasyonel okurlarına özellikle şu kontrolü öneririm: Ödeme yapmadan önce ad, soyad ya da unvan bilgisinin yanında taşınmaz veya iş yeri kaydını da doğrula. Aynı isimli farklı mükellef kayıtları nadir de olsa karşına çıkabilir.

Sıkça Sorulan Sorular

Balçova Belediyesi borç sorgulama için hangi bilgi gerekir?

Genelde T.C. kimlik numarası, vergi numarası, sicil numarası ya da mükellef numarası gerekir. Sistem hangi alanı istiyorsa ona göre ilerlemelisin.

Emlak vergisi borcumu internetten görebilir miyim?

Evet, belediyenin resmi online işlemler ekranı üzerinden görebilirsin. Bazı durumlarda e-Devlet yönlendirmesi de işine yarar.

Sorgu ekranında borç görünmüyor ama ödeme ekranında çıkıyor, neden?

Gecikme farkı son adımda eklenmiş olabilir. Ayrıca sistem güncellemesi ya da farklı dönem tahakkuku da bu farkı yaratabilir.

Eski ev sahibinin borcu benim ekranımda görünür mü?

Geçiş sürecinde görünebilir. Özellikle tapu devri sonrası belediye kaydı henüz güncellenmediyse gelir biriminden teyit almalısın.

Online ödeme yaptıktan sonra dekont alamazsam ne yapmalıyım?

Önce banka hareketlerini ve tahsilat referans numarasını kontrol et. Ardından belediyenin tahsilat birimiyle iletişime geçip işlem doğrulaması iste.

Belediye borcu taksitlendirilebilir mi?

Bu, ilgili vergi türüne ve yürürlükteki mevzuata bağlıdır. Dönemsel yapılandırma veya yasal düzenleme varsa belediye duyurularını takip etmelisin.

Borç sorgulama ekranında takıldığın yer, en çok hangi bilgi alanında çıkıyor: sicil numarası mı, mükellef kodu mu, yoksa eski dönem borcu mu? Yaşadığın sorunu yaz, birlikte en doğru sorgu yolunu netleştirelim.

Open post
Aytemiz Akaryakıt–Tatneft satış oranı: Net pay bilgisi [2026] - Kapak Görseli

Aytemiz Akaryakıt–Tatneft satış oranı: Net pay bilgisi [2026]

Aytemiz Akaryakıt ile Tatneft arasındaki satış oranını, net pay dağılımını ve bu ilişkinin yatırımcıya ne anlattığını tek cümlede bulmak zor olabiliyor. Özellikle eski haberler, birbirini tekrar eden içerikler ve eksik rakamlar yüzünden konu karışıyor. Bu yazıda, kamuya açık verilerle desteklenen net pay bilgisini sadeleştirip sana okunur bir çerçeve sunuyorum.

Aytemiz Akaryakıt ve Tatneft ilişkisini doğru okumak için temel çerçeve

Aytemiz Akaryakıt, Türkiye akaryakıt dağıtım pazarında bilinen markalardan biri olarak uzun süredir faaliyet gösteriyor. Tatneft ise Rusya merkezli büyük bir petrol ve rafineri şirketi. Bu iki isim aynı cümlede geçtiğinde insanların ilk sorduğu soru şu oluyor: Tatneft, Aytemiz’de tam olarak ne kadar pay aldı ve bu satış oranı net olarak kaç?

Kamuya açık şirket açıklamaları ve dönemin basın duyuruları üzerinden bakınca temel tablo netleşiyor: Tatneft, Aytemiz Akaryakıt hisselerinin yüzde 50 seviyesindeki bölümünü satın aldı. Piyasada “satış oranı” diye anılan ifade çoğu zaman bu hisse devrini anlatıyor. “Net pay” dendiğinde de fiilen el değiştiren ortaklık oranı kastediliyor.

Burada ince bir ayrım var. Bir şirketin ekonomik etkisi ile hukuki hisse oranı aynı şey değil. Hisse oranı yüzde 50 olabilir; ama yönetim kontrolü, imtiyazlı hisseler, pay sahipleri sözleşmesi ve yönetim kurulu yapısı yüzünden fiili etki daha farklı şekillenebilir. Bu yüzden yalnızca tek bir yüzdeye bakıp tam kontrol var ya da yok demek hatalı olur.

Kendi tecrübemle söyleyebilirim ki şirket satın alma haberlerinde en çok karıştırılan nokta tam da bu ayrım. Okuyucu çoğu zaman “kaç pay satıldı” sorusuna odaklanıyor; oysa asıl değerli veri, bu payın yönetim gücüne nasıl yansıdığı oluyor.

Net pay oranı neydi ve bu oran ne anlama geliyor

Aytemiz Akaryakıt tarafında kamuoyuna yansıyan işlem, hisselerin yüzde 50’sinin Tatneft’e devri şeklinde öne çıktı. Bu bilgi, dönemin şirket açıklamaları ve ekonomi basınındaki işlem haberleriyle uyumlu ilerliyor. Yani kısa cevap arıyorsan temel net pay oranı yüzde 50 şeklinde özetlenebilir.

Bu oranı anlamlandırmak için birkaç noktaya bakmak gerekir.

1. Yüzde 50 hisse, ortak kontrol ihtimalini güçlendirir.
Şirketlerde yüzde 50 pay, tek başına mutlak hakimiyet anlamına gelmeyebilir. Ana sözleşme yapısı ve karar nisapları burada belirleyici olur.

2. Akaryakıt dağıtım sektöründe stratejik ortaklıklar sık görülür.
Türkiye’de sektör, yüksek işletme sermayesi ihtiyacı, bayi ağı yönetimi, lojistik maliyeti ve regülasyon baskısı nedeniyle güçlü ortaklık yapıları üretir. EPDK verilerine göre dağıtım lisansı, istasyon ağı ve pazar payı gibi başlıklar rekabet gücünü doğrudan etkiler.

3. Yüzde 50’lik alım, sadece finansal yatırım gibi okunmaz.
Akaryakıt dağıtımı, terminal erişimi, tedarik zinciri, depolama ve marka yönetimi gibi operasyonel alanlarla iç içe ilerler. Bu yüzden böyle bir pay alımı, çoğu zaman uzun vadeli stratejik konum alma hamlesi taşır.

Tarihsel veriler de bu çerçeveyi destekliyor. Türkiye akaryakıt pazarı yıllardır yoğun rekabet altında ilerliyor. EPDK’nin yıllık sektör raporları, dağıtıcı lisansı sahipleri arasındaki rekabetin istasyon sayısı, satış hacmi ve ürün dağılımı üzerinden şekillendiğini açıkça gösteriyor. Böyle bir pazarda yüzde 50 pay almak, sıradan bir portföy yatırımı değil, doğrudan pazar erişimi anlamına gelir.

Yıllar süren şirket satışları takibim gösteriyor ki yüzde 50 seviyesindeki işlemler en çok “eşit ortaklık mı, fiili kontrol mü?” sorusunu doğurur. Aytemiz ve Tatneft ilişkisinde de doğru okuma için aynı soruyu merkeze koymak gerekir.

Satış oranı ile net pay aynı şey mi

Çoğu haberde aynı anlamda kullanılır; ama teknik olarak birebir aynı olmak zorunda değildir. Satış oranı, devre konu edilen hisse miktarını anlatır. Net pay ise işlem sonrası ortaklık tablosundaki nihai oranı anlatır. Bu vakada iki ifade de pratikte yüzde 50 seviyesine işaret eder.

Neden farklı kaynaklarda farklı ifadeler görülebiliyor

Bazı kaynaklar doğrudan hisse devrini yazar, bazıları dolaylı ortaklık yapısını öne çıkarır. Bir kısmı da eski tarihli veriyi güncelmiş gibi sunar. Bu yüzden tarih damgası kritik öneme sahiptir.

Satışın sektörel ve finansal arka planı

Akaryakıt dağıtım sektöründe bir hisse devrini tek başına rakam olarak okumak eksik kalır. Çünkü bu pazar yüksek regülasyon, düşük marj ve güçlü saha operasyonu gerektirir. Türkiye’de istasyon işletmeciliği, dağıtım şirketi yapısı ve bayi ilişkileri EPDK çerçevesinde sıkı bir düzenlemeye tabidir.

Bu işlemi anlamak için üç eksene bakman gerekir.

1. Pazar erişimi
Bir dağıtım şirketine ortak olmak, sıfırdan marka kurmaktan daha hızlı sonuç verir. Bayi ağı, ikmal zinciri ve marka bilinirliği hazır gelir.

2. Tedarik güvenliği
Uluslararası enerji şirketleri için yerel dağıtım kanalı stratejik önem taşır. Ürünü sahaya ulaştıran yapı, kârlılığı doğrudan etkiler.

3. Regülasyon uyumu
Türkiye akaryakıt pazarı fiyatlama, depo altyapısı, ulusal marker sistemi ve lisans süreçleri bakımından disiplinli bir yapıdadır. Bu alana giren yatırımcı, yerel oyuncuyla ortaklığı çoğu zaman daha rasyonel bulur.

Burada ekonomik veri tarafı da önemli. TÜİK ve enerji piyasası verileri uzun vadede motorlu taşıt sayısındaki artışı, taşımacılık ihtiyacını ve akaryakıt talebindeki dalgalanmaları açıkça ortaya koyuyor. Talep her zaman doğrusal artmıyor; kur, vergi, uluslararası petrol fiyatı ve tüketim davranışı tabloyu değiştiriyor. Ama dağıtım ağı olan oyuncular bu dalgalanmaları yönetmede daha avantajlı kalıyor.

Akademik tarafta da benzer bir görüş var. Enerji ekonomisi literatürü, dikey entegrasyon ve yerel dağıtım ağının petrol ürünleri ticaretinde rekabet avantajı yarattığını sıkça vurgular. Bu yüzden Tatneft gibi büyük bir enerji oyuncusunun Türkiye’de doğrudan sıfırdan kurulum yerine mevcut bir dağıtım markasında güçlü hisse edinmesi, teorik olarak da mantıklı durur.

2026 itibarıyla bu bilgi nasıl kontrol edilir

Eski bir işlem hakkında güncel yorum yaparken en güvenli yol, ilk kaynağa ve güncel ticari kayda inmektir. Eğer 2026 yılında bu ortaklık yapısını teyit etmek istiyorsan şu sırayla ilerle.

1. Şirketin resmi açıklamalarına bak.
Basın odası, yatırımcı ilişkileri sayfası veya resmi duyuru arşivi ilk durak olmalı.

2. Ticaret sicili kayıtlarını kontrol et.
Ortaklık değişimleri ve sermaye yapısı burada daha net görünür.

3. Güvenilir ekonomi basınını karşılaştır.
Tek bir haber yerine birden fazla saygın kaynağın aynı oranı verip vermediğine bak.

4. Sektör otoritesinin verileriyle çerçeve kur.
EPDK kayıtları, şirketin lisans ve faaliyet tarafını anlamana yardım eder.

5. Tarihi ayıkla.
En sık hata burada çıkar. Eski bir işlem, yeni gelişmeymiş gibi sunulabilir.

Konya Rasyonel okurlarına özellikle şu yöntemi öneririm: önce işlem tarihini not et, ardından işlem sonrası ortaklık oranını teyit et, en son da bu yapının bugün sürüp sürmediğini ayrı bir kaynakla kontrol et. Böyle ilerlediğinde haber kirliliği seni daha az yanıltır.

Sahada karşılaştığım yorum hataları ve pratik okuma yöntemi

Şirket ortaklık haberlerini yıllardır düzenli izleyen biri olarak şunu net söyleyebilirim: okur en çok “yüzde 50 aldıysa şirket tamamen onun oldu” varsayımında hata yapıyor. Oysa pratikte kontrol gücü, yönetim kurulu dağılımı ve sözleşme hükümleriyle şekillenir.

Ben böyle haberleri incelerken şu kısa yöntemi kullanıyorum.

– İlk olarak devredilen pay oranını ayırıyorum
– Ardından işlem sonrası ortakları tek tek yazıyorum
– Yönetim kontrolüne dair ifade var mı diye bakıyorum
– Rekabet kurumu veya resmi onay süreci geçmiş mi kontrol ediyorum
– Haber metnindeki yuvarlak ifadeleri ayıklıyorum

Kendi tecrübemle söyleyebilirim ki bu beş adım, karmaşık görünen ortaklık haberlerinin çoğunu birkaç dakika içinde netleştiriyor. Özellikle enerji sektöründe “stratejik ortak”, “güçlü iş birliği”, “büyüme hamlesi” gibi ifadeler çok kullanılır; ama yatırımcı için asıl kritik veri doğrudan pay oranıdır.

Pratik bir not daha vereyim. Eğer bir içerikte rakam var ama kaynak tarihi yoksa o içerik seni yarı yolda bırakır. Aynı şekilde “çoğunluk hisse”, “büyük ortak” gibi belirsiz ifadeler de yeterli değildir. Burada aradığın net ifade yüzde 50 hisse devridir.

Konya Rasyonel çizgisinde güvenilir içerik arıyorsan, her zaman sayı, tarih ve kaynak üçlüsünü aynı yerde görmeye çalış. Bu üçü yoksa metin ikna edici görünse bile temeli zayıf kalır.

Sıkça Sorulan Sorular

Aytemiz Akaryakıt’ın Tatneft’e satış oranı kaçtı

Kamuya yansıyan temel işlem oranı yüzde 50 hisse devri olarak bilinir.

Net pay bilgisi neden yüzde 50 diye anılıyor

Çünkü işlem sonrası Tatneft’in ortaklıkta ulaştığı ana hisse oranı yüzde 50 seviyesindedir.

Yüzde 50 pay şirketin tamamını kontrol etmek anlamına gelir mi

Her zaman gelmez. Yönetim yapısı ve sözleşme hükümleri belirleyici olur.

Bu bilgi 2026 yılında nasıl doğrulanır

Resmi şirket açıklamaları, ticaret sicili kayıtları ve güvenilir ekonomi basını birlikte kontrol edilmelidir.

Eski haberlerle yeni bilgiler neden karışıyor

Birçok içerik işlem tarihini belirtmeden yayınlanır ya da eski veriyi güncel gibi sunar. Bu da kafa karıştırır.

Akaryakıt sektöründe böyle ortaklıklar neden önem taşır

Çünkü bayi ağı, lojistik güç, lisans yapısı ve pazar erişimi doğrudan rekabet avantajı sağlar.

Aytemiz Akaryakıt ile Tatneft arasındaki net pay bilgisini tek cümlede arıyorsan cevap açık: kamuya yansıyan temel oran yüzde 50. Ama bu rakamı doğru yorumlamak için kontrol, yönetim ve güncel kayıt boyutunu birlikte okuman gerekir. İstersen en çok kafanı karıştıran kısmı yaz; pay oranı mı, yönetim kontrolü mü, yoksa işlem tarihi mi? Yorumlarda belirt, bir sonraki güncellemede o soruyu netleştirelim.

Open post
Aytaç Kardüz’ün Emeklilik Yaşı: Net Bilgi ve Kritik Detaylar - Kapak Görseli

Aytaç Kardüz’ün Emeklilik Yaşı: Net Bilgi ve Kritik Detaylar

Aytaç Kardüz’ün emeklilik yaşını tek cümlede öğrenmek istiyorsan önce bir kritik ayrımı netleştirmen gerekir: Türkiye’de emeklilik yaşı tek başına belirleyici değildir; sigorta başlangıç tarihi, prim günü ve bağlı olunan statü de hesabı doğrudan değiştirir. Bu yüzden isim üzerinden dolaşan iddialara değil, resmi kayda dayanan verilere bakmak gerekir. Konya Rasyonel okurlarının en çok zorlandığı nokta da tam burada başlıyor: “Kaç yaşında emekli olur?” sorusu, doğru veri olmadan net cevap vermez.

Emeklilik yaşını belirleyen ana kurallar

Türkiye’de emeklilik hesabı üç temel eksende ilerler: yaş, prim günü ve sigortalılık süresi. Bu üçlüden biri eksik kaldığında sadece yaşa bakarak doğru sonuca ulaşamazsın.

Emeklilik sisteminde temel kırılma noktası 8 Eylül 1999 tarihidir. Bu tarih, kamuoyunda yıllardır en çok tartışılan eşiklerden biridir. Çünkü bu tarihten önce sigorta girişi olanlarla sonra sigorta girişi olanların şartları aynı değildir. 2008 reformu da ikinci büyük dönüm noktasıdır. 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ile emeklilik hesabında kademeli yapı daha da belirgin hale geldi.

Burada “Aytaç Kardüz’ün emeklilik yaşı kaç?” sorusuna doğrudan sayı vermek için şu bilgiler gerekir:
– İlk sigorta giriş tarihi
– Hangi kurum üzerinden sigortalı olduğu
– Toplam prim günü
– Kesintili çalışma geçmişi olup olmadığı
– Askerlik ya da doğum borçlanması gibi sürelerin bulunup bulunmadığı

SGK mevzuatında aynı isimde iki farklı kişi için bile bambaşka emeklilik yaşı çıkabilir. Kendi tecrübemle söyleyebilirim ki emeklilik içeriklerinde en sık yapılan hata, tek bir yaş verip meseleyi bitmiş gibi göstermektir. Oysa resmi sistem buna izin vermez.

Aytaç Kardüz için net yaş hesabı neden kişisel veriye bağlıdır?

Bir kişinin emeklilik yaşını net söylemek için sadece doğum yılı yetmez. Çünkü aynı doğum yılına sahip iki kişi, farklı sigorta girişleri nedeniyle farklı yaşlarda emekli olabilir.

Örnek bir mantıkla ilerleyelim. Eğer bir kişinin ilk uzun vadeli sigorta girişi 8 Eylül 1999’dan önceyse, EYT kapsamı ya da eski kademeli şartlar gündeme gelir. Eğer giriş bu tarihten sonraysa yaş şartı daha belirgin hale gelir. Eğer ilk giriş 1 Ekim 2008 sonrasına denk geliyorsa, 5510 sayılı Kanun’daki yeni rejim devreye girer.

Bu noktada güvenilir kaynak olarak SGK mevzuatı, Resmî Gazete’de yayımlanan kanun değişiklikleri ve e-Devlet hizmet dökümü öne çıkar. Akademik tarafta da sosyal güvenlik reformları üzerine yapılan çalışmalar aynı sonuca işaret eder: Türkiye’de emeklilik hakkı tek bir değişkene dayanmaz. Özellikle 1999 ve 2008 reformlarının etkisini inceleyen üniversite çalışmalarında, sigorta başlangıç tarihinin yaş şartını kökten değiştirdiği açıkça ortaya konur.

Tarihsel veri de bunu doğrular. 1999 reformu sonrası yaş şartı kademeli şekilde arttı. 2008 sonrası sistemde ise uzun vadede emeklilik yaşının yükseldiği bir yapı benimsendi. OECD ve Dünya Bankası gibi kurumların emeklilik sistemlerine dair raporlarında da Türkiye’nin daha yüksek yaş ve daha uzun prim eksenine doğru ilerlediği görülür.

Bu yüzden Aytaç Kardüz’ün emeklilik yaşını gerçekten netleştirmek istiyorsan şu sırayla ilerlemelisin:
1. e-Devlet üzerinden SGK tescil ve hizmet dökümünü aç.
2. İlk uzun vadeli sigorta başlangıç tarihini kontrol et.
3. 4A, 4B veya 4C statüsünü ayır.
4. Toplam prim gününü hesapla.
5. Varsa borçlanma sürelerini ekle.
6. SGK’nın güncel emeklilik hesaplama mantığıyla yaş şartını eşleştir.

Yıllar süren sosyal güvenlik takibim gösteriyor ki kamuoyunda dolaşan “şu kişi kesin şu yaşta emekli olur” tarzı ifadeler çoğu zaman eksik bilgiye dayanır. Özellikle ünlü isimler ya da kamuoyunda bilinen kişiler söz konusu olduğunda teyitsiz bilgiler daha hızlı yayılır.

Doğru hesap için hangi belgeleri ve verileri kontrol etmelisin?

Emeklilik yaşını netleştirmek için belge temelli ilerlemek gerekir. Tahmine dayalı hesaplar hata üretir.

İlk bakman gereken kayıt, SGK hizmet dökümüdür. Burada işe giriş tarihi, prim günleri ve hangi işveren üzerinden bildirim yapıldığı görünür. Ardından tescil kaydı önem kazanır. Çünkü bazı kişiler ilk çalışmasını hatırlar ama sistemde uzun vadeli sigorta başlangıcı farklı görünebilir.

Kontrol etmen gereken ana veriler şunlardır:
– İlk sigorta başlangıç tarihi
– Toplam prim gün sayısı
– Son 2520 gün içinde ağırlıklı statü
– Askerlik borçlanmasının giriş tarihini geri çekip çekmediği
– Doğum borçlanmasının prim açığını kapatıp kapatmadığı
– Kısmi emeklilik şartlarının oluşup oluşmadığı

Özellikle son 2520 gün kuralı kritik önemdedir. Çünkü kişinin hangi statüden emekli olacağını çoğu durumda bu dönem belirler. 4A, 4B ve 4C arasında geçiş yapmış kişilerde yaş hesabı kadar emeklilik statüsü de değişebilir.

Burada tarihsel uygulamaya dikkat etmek gerekir. Sosyal güvenlik uzmanlarının yıllardır vurguladığı gibi, bir gün farkla bile farklı tablo çıkabilir. Resmî Gazete’de yayımlanan geçiş hükümleri bunu açık şekilde gösterir. Yani Aytaç Kardüz için doğru cevap, ancak kişisel sigorta geçmişi görüldüğünde verilebilir.

Konya Rasyonel çizgisinde güvenilir içerik üretirken temel ilke şudur: İsme göre değil, kayıt tarihine göre konuşmak gerekir.

Gerçek hayatta en çok karıştırılan emeklilik senaryoları

Emeklilik yaşı tartışmalarında en fazla hata çıkan alan, halk arasında kullanılan kısa ifadelerin resmi sistemle uyuşmamasıdır.

Birinci karışıklık EYT ile normal emekliliğin birbirine karıştırılmasıdır. EYT düzenlemesi yaş şartını belirli bir grup için kaldırdı ama herkes için kaldırmadı. İlk sigorta girişi uygun değilse kişi EYT kapsamına girmez.

İkinci karışıklık, prim dolunca hemen emekli olunacağı sanısıdır. Oysa primin dolması tek başına yeterli değildir. Yaş şartı sürüyorsa kişi bekler.

Üçüncü karışıklık, askerlik borçlanmasının herkeste aynı etkiyi yaratacağı düşüncesidir. Askerlik borçlanması bazı kişilerde sigorta başlangıç tarihini geri çekebilir, bazı kişilerde sadece prim kazandırır. Etki, askerliğin tarihi ile ilk sigorta tarihi arasındaki ilişkiye bağlıdır.

Dördüncü karışıklık, kısmi emeklilik ile tam emekliliğin aynı şey sanılmasıdır. Kısmi emeklilikte yaş şartı çoğu zaman daha yüksek kalır.

Beşinci karışıklık ise internet sitelerindeki hazır hesap araçlarına gereğinden fazla güvenmektir. Bu araçlar çoğu zaman kullanıcıdan sınırlı veri alır. Eksik veri de yanlış sonuç üretir. Kendi tecrübemle söyleyebilirim ki özellikle statü değişikliği olan kişilerde otomatik hesap araçları ciddi sapma yaratır.

Bu nedenle Aytaç Kardüz’ün emeklilik yaşı hakkında net bilgi arıyorsan, en güvenli yol şu olur:
– e-Devlet hizmet dökümünü incele
– Giriş tarihini mevzuat eşiğiyle karşılaştır
– Prim toplamını doğrula
– Gerekirse SGK’dan yazılı bilgi talep et

Pratik kontrol adımlarıyla hatalı bilgiyi eleme yöntemi

İnternette bir kişinin emeklilik yaşı hakkında kesin ifade görürsen önce kaynağa bak. Kaynak yoksa bilgi zayıftır. Kaynak varsa şu filtreyi uygula:

1. Bilgi, SGK mevzuatına mı dayanıyor?
2. Kişinin ilk sigorta giriş tarihi belirtilmiş mi?
3. Prim günü açıkça yer alıyor mu?
4. Statü bilgisi var mı?
5. Tarihsel reformlar hesaba katılmış mı?

Bu beş sorudan biri bile boş kalıyorsa verilen yaş bilgisine ihtiyatla yaklaş.

Bir başka pratik yöntem de e-Devlet’te görünen hizmet dökümünü kronolojik okumaktır. İlk kayıt tarihini, prim boşluklarını ve statü değişimlerini ayrı ayrı not et. Sonra bunları emeklilik şart tablosuyla eşleştir. Böyle ilerlediğinde söylenti ile resmi veri arasındaki farkı hızlıca görürsün.

Sosyal güvenlik alanında yayımlanan istatistikler de şunu destekler: Türkiye’de çalışanların önemli bir kısmı kariyer hayatı boyunca tek statüde kalmaz. Bu durum emeklilik hesabını karmaşıklaştırır. TÜİK işgücü verileri ve SGK’nın yıllık istatistikleri, çalışma biçimlerinin çeşitlendiğini açıkça gösterir. Bu yüzden tek cümlelik emeklilik yaşı iddiaları çoğu durumda gerçeği yansıtmaz.

Eğer elinde Aytaç Kardüz’e ait doğrulanmış sigorta başlangıç tarihi ve prim bilgisi yoksa, “şu yaşta emekli olur” demek yerine “şu şartlara göre değişir” demek daha dürüst olur. Konya Rasyonel yaklaşımı da tam olarak bu çizgiyi benimser: teyitli veri olmadan kesin hüküm kurmamak.

Sıkça Sorulan Sorular

Aytaç Kardüz’ün emeklilik yaşını tek sayı olarak söylemek mümkün mü?

Hayır. İlk sigorta girişi, prim günü ve sigorta statüsü bilinmeden tek sayı vermek doğru olmaz.

Emeklilik yaşında en kritik tarih hangisi?

8 Eylül 1999 en kritik eşiklerden biridir. 1 Ekim 2008 de ikinci büyük dönüm noktasıdır.

Prim günü dolunca hemen emekli olunur mu?

Hayır. Yaş şartı devam ediyorsa kişi primi dolsa bile bekler.

Askerlik borçlanması emeklilik yaşını düşürür mü?

Bazı durumlarda düşürebilir. Etki, askerlik süresi ile ilk sigorta giriş tarihi arasındaki bağlantıya göre değişir.

EYT herkesi kapsar mı?

Hayır. EYT sadece belirli başlangıç tarihine sahip sigortalıları kapsar.

En güvenilir emeklilik yaşı kontrolü nereden yapılır?

e-Devlet SGK hizmet dökümü ve doğrudan SGK kayıtları en güvenilir kaynaklardır.

Aytaç Kardüz’ün emeklilik yaşı hakkında gerçekten net sonuca ulaşmak istiyorsan ilk sigorta giriş tarihi ile prim gününü yan yana koyup kontrol et. İstersen elindeki tarih ve statü bilgisini yorumlarda yaz; hangi emeklilik çerçevesine girdiğini birlikte netleştirelim.

Posts navigation

1 2
Scroll to top